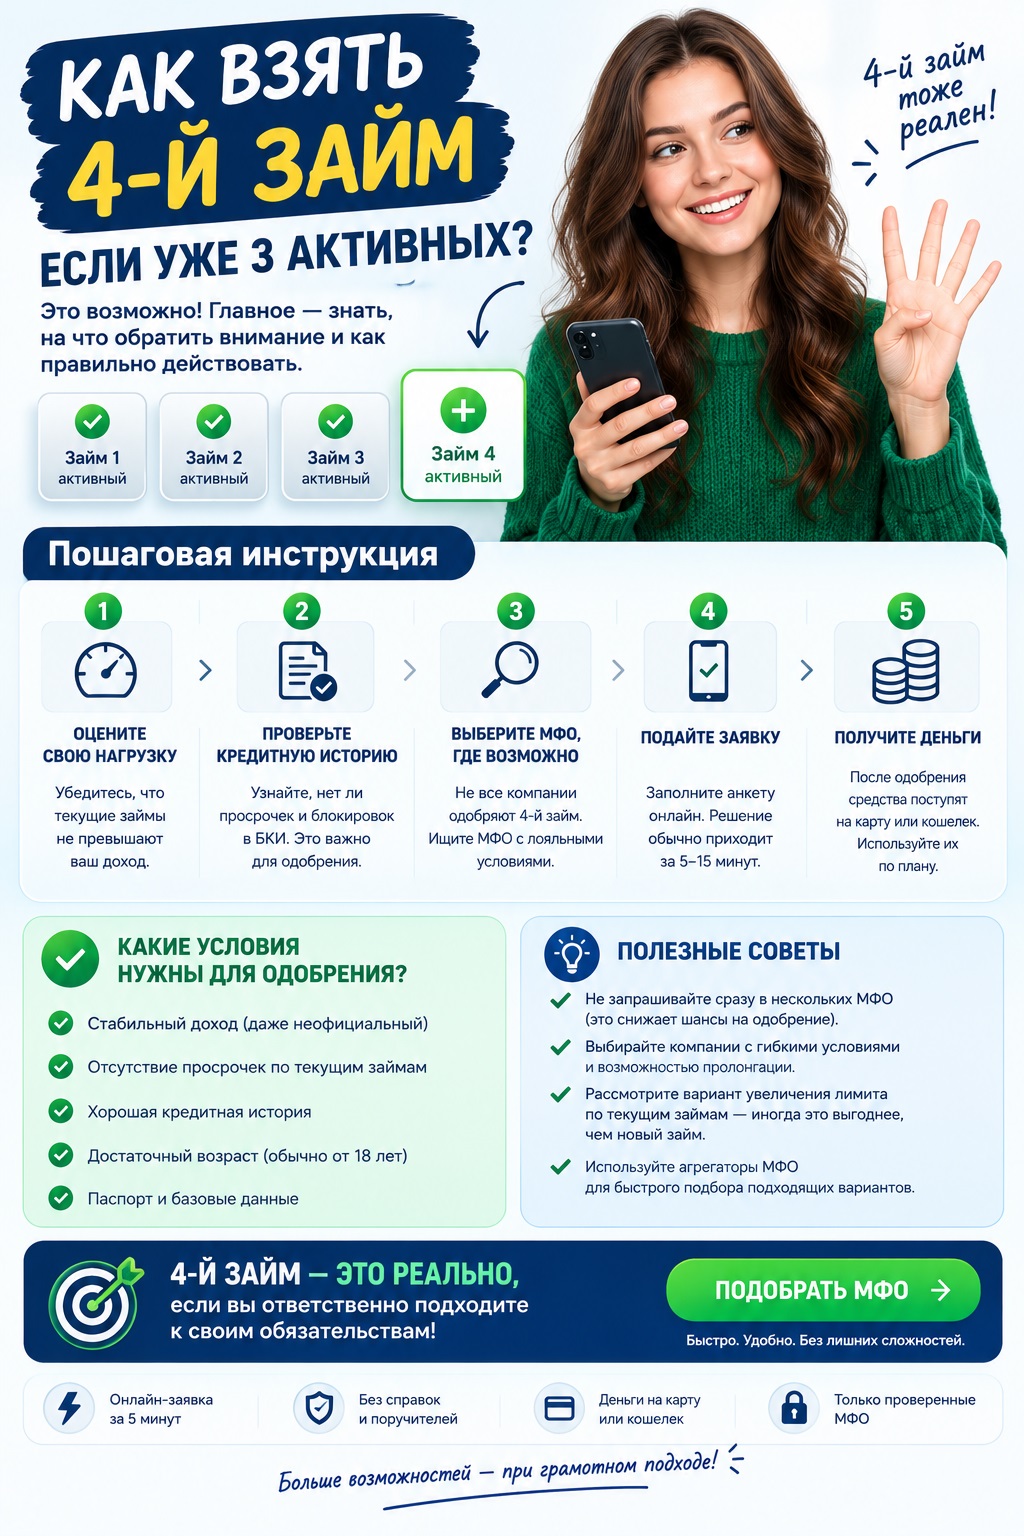
4-й займ при 3 активных: как получить одобрение


Ситуация, когда человек обращается за четвертым займом при наличии трех действующих обязательств, встречается достаточно часто. Финансовые трудности могут застать врасплох, и потребность в дополнительных средствах возникает даже при наличии непогашенных долгов. Разберемся, реально ли получить одобрение в таких условиях и какие стратегии помогут повысить шансы на успех.
Законодательные ограничения и позиция микрофинансовых организаций
Законодательство не устанавливает прямого запрета на количество одновременных займов у одного заемщика. Однако существуют косвенные ограничения, которые регулируют рынок микрофинансирования и защищают интересы как кредиторов, так и заемщиков.
С точки зрения закона заемщик может иметь неограниченное количество активных микрозаймов, но каждая МФО самостоятельно определяет критерии выдачи и оценивает платежеспособность клиента.
Факторы, влияющие на решение МФО
- Кредитная нагрузка — соотношение ежемесячных платежей к доходу заемщика
- Кредитная история — наличие просрочек по текущим или прошлым обязательствам
- Количество обращений — частые заявки в разные МФО за короткий период настораживают кредиторов
- Общая сумма задолженности — чем больше долговая нагрузка, тем ниже вероятность одобрения
- Своевременность платежей — регулярное погашение текущих займов повышает доверие
Большинство МФО используют скоринговые системы, которые автоматически оценивают риски. При наличии трех активных займов скоринг может показать повышенный уровень риска, что приведет к отказу. Однако некоторые организации применяют более гибкие подходы и готовы работать с такими клиентами.
Реальные шансы на получение четвертого займа
Вероятность одобрения четвертого микрозайма при трех активных зависит от множества факторов. Важно понимать, что каждая ситуация индивидуальна, и универсального решения не существует.
Когда шансы на одобрение высоки
- Все три действующих займа погашаются без просрочек
- Общая сумма задолженности не превышает 50% месячного дохода
- С момента последнего обращения прошло не менее двух недель
- Кредитная история положительная, без негативных отметок
- Заемщик может подтвердить стабильный источник дохода
- Запрашиваемая сумма невелика (до 10 000 рублей)
Если вы исправно выплачиваете текущие обязательства и ваша долговая нагрузка умеренная, некоторые МФО рассматривают это как признак финансовой дисциплины и могут одобрить дополнительный заем.
Когда вероятность отказа максимальна
- Наличие просрочек по текущим займам, даже незначительных
- Долговая нагрузка превышает 70% дохода
- Множественные заявки в течение последних 7-10 дней
- Отрицательная кредитная история с длительными просрочками
- Отсутствие официального подтверждения доходов
- Запрос крупной суммы при высокой текущей задолженности
Стратегии повышения шансов на одобрение
Если вам необходим четвертый займ, существуют проверенные способы увеличить вероятность положительного решения со стороны МФО.
1. Выбор подходящей микрофинансовой организации
Не все МФО одинаково строги к заемщикам с множественными займами. Некоторые организации специализируются на работе с клиентами, имеющими активные обязательства. При выборе обращайте внимание на следующие критерии:
- Лояльность к заемщикам с несколькими займами
- Наличие программ для постоянных клиентов
- Гибкие условия андеррайтинга
- Положительные отзывы заемщиков в похожих ситуациях
Рекомендуется изучить предложения на агрегаторах микрозаймов, где можно сравнить условия разных компаний. Обратите внимание на срочные займы, которые иногда имеют упрощенные требования к заемщикам.
2. Оптимизация долговой нагрузки
Перед подачей заявки на четвертый займ проанализируйте возможность частичного погашения действующих обязательств. Даже небольшое сокращение общей задолженности может существенно повысить ваши шансы.
Варианты оптимизации:
- Досрочное погашение самого маленького займа — это сразу уменьшит количество активных обязательств до двух
- Частичное досрочное погашение — снизит общую сумму долга и ежемесячную нагрузку
- Погашение просроченной задолженности — если есть просрочки, их ликвидация критически важна
- Консолидация долгов — объединение нескольких займов в один может улучшить ситуацию
3. Работа с кредитной историей
Кредитная история играет ключевую роль при рассмотрении заявки. Даже при наличии трех займов положительная КИ может стать решающим фактором.
Действия для улучшения ситуации:
- Запросите свою кредитную историю в БКИ и проверьте её на наличие ошибок
- Если обнаружены неточности, подайте заявление на исправление
- Убедитесь, что все текущие платежи вносятся точно в срок
- Избегайте новых просрочек — даже один день задержки фиксируется в БКИ
Если ваша кредитная история далека от идеала, рассмотрите возможность обращения в компании, предоставляющие займы с плохой кредитной историей.
4. Правильное оформление заявки
Способ подачи заявки и предоставляемая информация напрямую влияют на решение МФО.
Заполняйте анкету максимально полно и честно. Любое несоответствие данных может привести к автоматическому отказу, даже если формально вы соответствуете требованиям.
Рекомендации по оформлению:
- Укажите все источники дохода, включая дополнительные заработки
- Предоставьте контакты работодателя, если это возможно
- Добавьте дополнительные документы, подтверждающие платежеспособность
- Укажите реальную цель займа — МФО часто учитывают этот фактор
- Не завышайте запрашиваемую сумму — чем меньше запрос, тем выше шанс одобрения
5. Использование альтернативных вариантов
Если классические МФО отказывают, существуют альтернативные пути получения финансовой помощи:
- Займы у новых МФО — недавно появившиеся компании часто предлагают более гибкие условия для привлечения клиентов. Ознакомьтесь с предложениями на странице новые займы
- Займы без проверок КИ — некоторые организации не проверяют кредитную историю или делают это формально
- Займы под залог — если у вас есть ценное имущество, это может компенсировать риски кредитора
- Займы с поручителем — привлечение созаемщика с хорошей КИ значительно повышает шансы
Типичные ошибки заемщиков
Понимание распространенных ошибок поможет избежать дополнительных отказов и ухудшения кредитной истории.
Массовая подача заявок
Отправка десятков заявок в разные МФО за короткий период — одна из самых частых и серьезных ошибок. Каждая заявка фиксируется в БКИ как кредитный запрос, и большое их количество создает негативное впечатление о заемщике.
Оптимальная стратегия:
- Ограничьтесь 2-3 заявками в день
- Делайте паузы между заявками минимум 3-5 дней
- Тщательно выбирайте МФО перед обращением
- Анализируйте причины отказов перед повторной попыткой
Сокрытие информации
Попытки скрыть наличие действующих займов или приукрасить финансовое положение почти всегда приводят к отказу. Современные системы проверки легко выявляют несоответствия, а ложная информация может стать основанием для занесения в черный список МФО.
Игнорирование текущих обязательств
Обращение за четвертым займом при наличии просрочек по существующим — прямой путь к отказу. Прежде чем подавать новую заявку, необходимо урегулировать все текущие проблемы с платежами.
Альтернативные решения финансовых проблем
Прежде чем брать четвертый займ, стоит рассмотреть другие способы решения финансовых трудностей, которые не увеличат долговую нагрузку.
Реструктуризация текущих долгов
Многие МФО готовы пересмотреть условия действующих договоров, если заемщик столкнулся с временными трудностями:
- Продление срока займа с уменьшением ежемесячного платежа
- Предоставление отсрочки платежа (кредитные каникулы)
- Списание части процентов при досрочном погашении основного долга
- Реструктуризация задолженности на более выгодных условиях
Дополнительные источники дохода
Иногда более разумным решением становится поиск дополнительных заработков вместо увеличения долговой нагрузки. Современная экономика предлагает множество вариантов быстрого заработка:
- Фриланс-платформы для выполнения разовых заказов
- Продажа ненужных вещей через онлайн-площадки
- Временная подработка в свободное время
- Монетизация хобби или профессиональных навыков
Помощь родственников и знакомых
Займ у друзей или родственников может быть менее обременительным, чем четвертое коммерческое обязательство. Главное — оформить такую договоренность письменно и строго соблюдать условия возврата.
Практические советы для получения одобрения
Несколько конкретных рекомендаций, которые повысят ваши шансы на успешное получение четвертого займа:
- Выберите оптимальное время для обращения — лучше подавать заявку в первой половине дня в будни, когда у МФО полный штат сотрудников
- Запрашивайте минимальную необходимую сумму — чем меньше запрос, тем выше вероятность одобрения
- Выбирайте короткий срок займа — это снижает риски для кредитора и повышает доверие
- Обратитесь в МФО, где вы уже являетесь клиентом — постоянным заемщикам с положительной историей охотнее одобряют повторные займы
- Подготовьте дополнительные документы — справки о доходах, выписки по счетам, документы на имущество
Если вы впервые сталкиваетесь с необходимостью получить микрозайм при наличии действующих обязательств, изучите раздел займы без проверок, где собраны предложения МФО с упрощенным андеррайтингом.
Риски и последствия множественных займов
Важно понимать потенциальные риски, связанные с наличием четырех одновременных займов.
Финансовые риски
- Долговая яма — высокая вероятность попадания в ситуацию, когда доходов не хватает на обслуживание всех займов
- Рост процентных расходов — чем больше займов, тем больше переплата по процентам
- Штрафы и пени — при возникновении просрочек штрафные санкции начисляются по каждому займу отдельно
- Судебные издержки — при длительной неуплате МФО могут обратиться в суд
Репутационные последствия
Множественные просрочки безвозвратно портят кредитную историю на несколько лет, что затруднит получение не только микрозаймов, но и банковских кредитов, ипотеки, автокредитов в будущем.
Заключение
Получение четвертого займа при наличии трех активных обязательств возможно, но требует взвешенного подхода и тщательной подготовки. Ключевыми факторами успеха являются положительная кредитная история, умеренная долговая нагрузка и отсутствие просрочек по текущим платежам.
Перед тем как подавать заявку, объективно оцените свою платежеспособность и рассмотрите альтернативные варианты решения финансовых проблем. Помните, что каждый новый займ — это дополнительная финансовая нагрузка, которая должна быть полностью оправдана и посильна для вашего бюджета.
Если вы все же решили обратиться за дополнительным финансированием, следуйте изложенным в статье рекомендациям: выбирайте надежные МФО, предоставляйте полную и достоверную информацию, оптимизируйте текущую долговую нагрузку и строго соблюдайте сроки платежей по всем обязательствам.
Частые вопросы
В статье подробно разобрано — 4-й займ при 3 активных: как получить одобрение. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.