Что такое овердрафт и чем он лучше микрозайма: условия, ставки, оформление


Деньги на счёте заканчиваются не по расписанию. Списалась подписка, пришёл автоплатёж за коммуналку, понадобилось доплатить за лекарства — а зарплата только через неделю. В этот момент у человека есть несколько инструментов: овердрафт, кредитная карта, потребительский кредит и микрозайм. Ниже разбираем первый из них: как устроен овердрафт, сколько он реально стоит, в каких ситуациях он выгоднее микрофинансирования, а в каких — наоборот проигрывает.
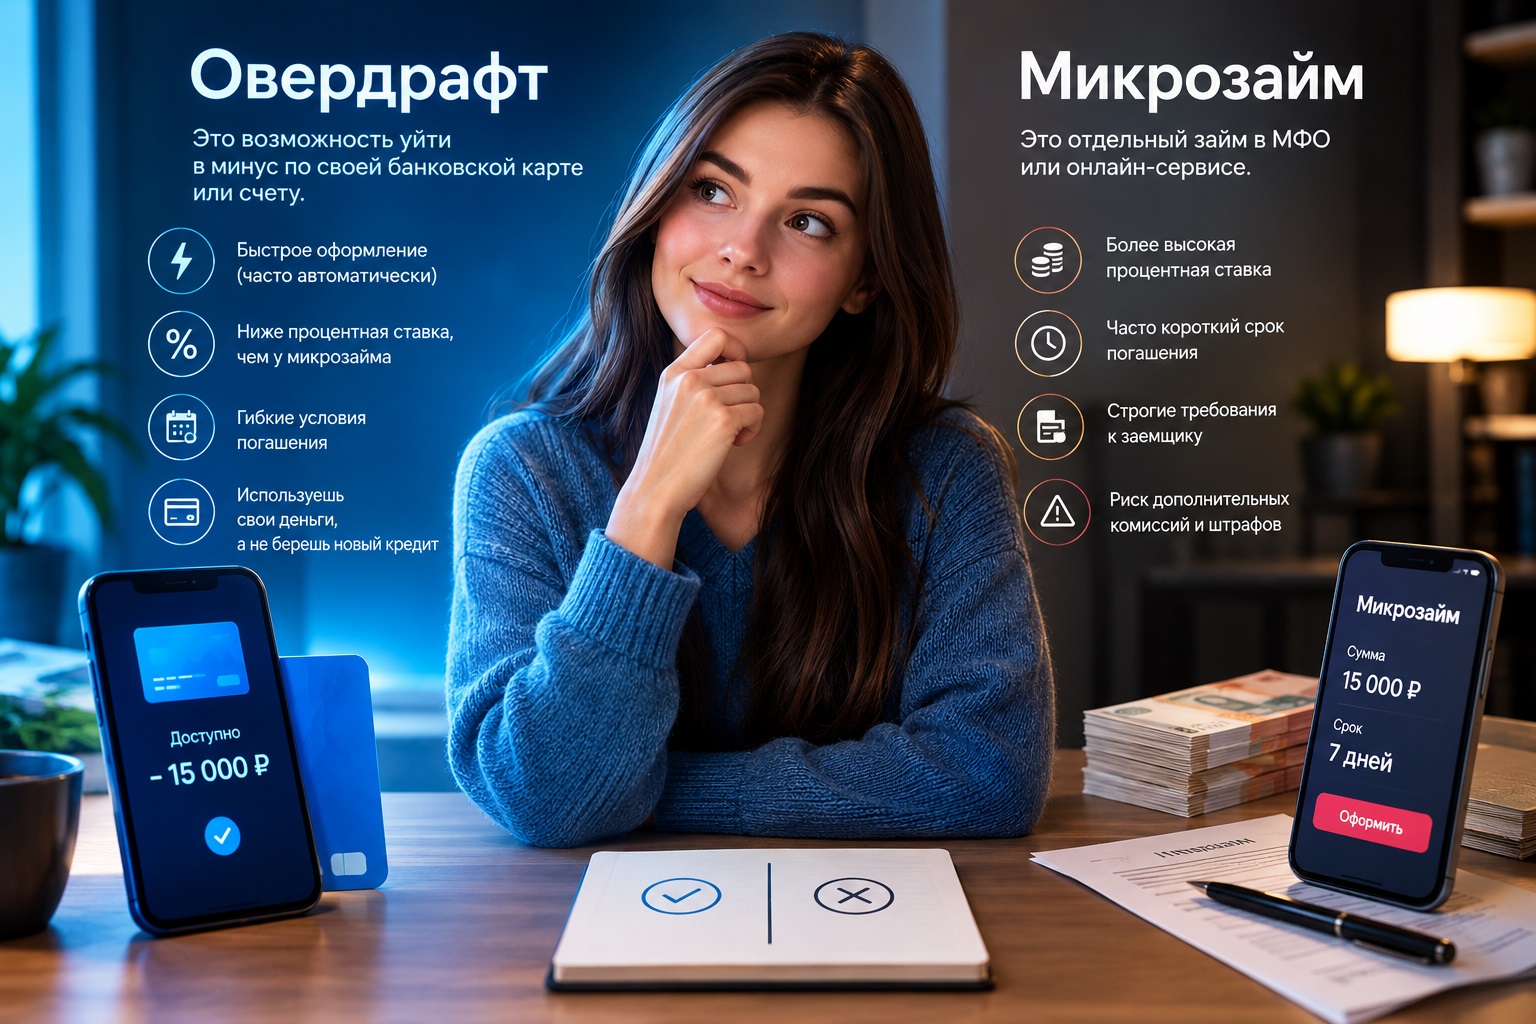
Коротко: овердрафт — это разрешённый банком перерасход средств по счёту или дебетовой карте. Вы тратите больше, чем у вас есть, в пределах установленного лимита, а затем возвращаете сумму с процентами. Ставка обычно ниже, чем у микрозайма, но лимит небольшой и доступен он не всем.
Определение: что означает овердрафт простыми словами
Овердрафт (от англ. overdraft — «сверх выписки», перерасход) — это форма краткосрочного кредитования, при которой банк позволяет клиенту уходить в минус по расчётному или карточному счёту в пределах согласованного лимита. Формально это кредит, но его особенность в том, что он привязан не к отдельному договору с графиком платежей, а к вашему обычному счёту.
Механика выглядит так:
- Банк анализирует ваши поступления на счёт и устанавливает лимит перерасхода — например, 30 000 ₽.
- Вы расплачиваетесь картой. Пока на счёте есть собственные деньги, тратятся они.
- Когда собственные средства закончились, платёж всё равно проходит — за счёт лимита банка. Баланс становится отрицательным.
- Как только на счёт приходит зарплата или любое другое поступление, банк автоматически списывает задолженность и проценты.
Ключевое отличие от классического кредита: вы не подаёте заявку каждый раз, когда нужны деньги. Лимит открыт постоянно и включается сам, в момент нехватки средств. Проценты начисляются только на фактически использованную сумму и только за те дни, когда вы находились в минусе.
Разрешённый и технический овердрафт — это не одно и то же
Путаница между этими понятиями стоит людям денег, поэтому разберём их отдельно.
- Разрешённый (авторизованный) овердрафт — лимит, который банк согласовал с вами заранее. Есть договор или дополнительное соглашение, указана ставка, срок погашения, размер лимита. Это нормальный кредитный продукт.
- Технический (неразрешённый) овердрафт — незапланированный минус, который возник из-за особенностей расчётов. Например, вы оплатили покупку за рубежом, курс изменился до момента окончательного списания, и суммы на счёте не хватило. Или банк списал комиссию за обслуживание, когда баланс был почти нулевой. Такой минус нужно закрыть максимально быстро: штрафные ставки по нему бывают существенно выше обычных.
Совет: подключите СМС- или push-уведомления о каждой операции и проверьте в тарифах своего банка пункт про технический овердрафт. Многие узнают о такой задолженности только через месяц, когда к сумме уже добавились проценты.
Условия овердрафта: лимит, ставка, беспроцентный период
Параметры отличаются от банка к банку, но общая логика едина.
Размер лимита
Для физических лиц лимит чаще всего привязан к регулярным поступлениям на счёт и составляет от 30% до 100% среднемесячной зарплаты. Реже — до двух зарплат. Если на карту приходит 60 000 ₽, рассчитывать стоит на 20 000–60 000 ₽. Для индивидуальных предпринимателей и компаний лимит считают от оборотов по расчётному счёту, обычно это 20–50% среднемесячного оборота.
Процентная ставка
Ставка по овердрафту обычно выше, чем по потребительскому кредиту, но ниже, чем по микрозайму. Ориентир — от 20% до 50% годовых. Начисление идёт за каждый день использования лимита: если вы ушли в минус на 10 000 ₽ на пять дней при ставке 30% годовых, переплата составит около 41 ₽. Именно поэтому овердрафт эффективен в коротких сценариях.
Срок непрерывной задолженности
Банк почти всегда ограничивает период, в течение которого счёт может оставаться в минусе, — как правило, 30, 45 или 60 дней. Если за это время задолженность не закрыта, включаются повышенные проценты или штраф. Овердрафт не рассчитан на то, чтобы «висеть» месяцами.
Беспроцентный период
Некоторые банки дают грейс — от 3 до 30 дней, в течение которых проценты не начисляются. Это делает овердрафт почти бесплатным инструментом для закрытия разрыва в несколько дней. Условия грейса нужно читать внимательно: он часто не распространяется на снятие наличных и переводы.
Кому банк одобрит овердрафт
Овердрафт — продукт для «своих». Банк предлагает его тем клиентам, чьё поведение он уже видит изнутри.
- Зарплатным клиентам. Если работодатель перечисляет зарплату на карту этого банка, вероятность одобрения самая высокая: банк видит размер и регулярность дохода.
- Клиентам с историей обслуживания. Счёт открыт полгода и больше, по нему идут регулярные операции.
- Предпринимателям с оборотами. Расчётный счёт работает не первый месяц, поступления стабильные.
- Заёмщикам с приемлемой кредитной историей. Просрочки, действующие исполнительные производства и высокая долговая нагрузка приведут к отказу.
Из этого вытекает главное ограничение: если вы не зарплатный клиент, недавно открыли счёт, работаете неофициально или имеете испорченную кредитную историю, овердрафт вам, скорее всего, не одобрят. И тогда выбор сужается до других инструментов — например, до займа с плохой кредитной историей, где требования к заёмщику принципиально мягче.
Чем овердрафт лучше микрозайма: честное сравнение
Микрозайм — это краткосрочный кредит от микрофинансовой организации, оформляемый онлайн за считаные минуты. Сравним оба инструмента по параметрам, которые действительно влияют на итоговую переплату и удобство.
1. Стоимость денег
Главное преимущество овердрафта. Ставка 20–50% годовых против ограниченной законом, но всё равно высокой ставки по микрозаймам — до 0,8% в день (около 292% годовых). На коротком отрезке разница в рублях может быть невелика, но при сумме 30 000 ₽ на месяц она становится заметной: несколько сотен рублей против нескольких тысяч.
2. Отсутствие повторных заявок
Овердрафт подключается один раз и работает как страховка. Не нужно заново заполнять анкету, ждать решения, подтверждать личность. Лимит просто есть — и включается автоматически в момент нехватки средств. Микрозайм требует новой заявки каждый раз.
3. Плата только за фактическое использование
Если лимит не тронут — вы не платите ничего (за исключением возможной платы за обслуживание в некоторых тарифах). Ушли в минус на два дня — заплатили за два дня. Микрозайм же оформляется на конкретный срок и конкретную сумму, а досрочное погашение хоть и уменьшает переплату, требует отдельных действий.
4. Автоматическое погашение
Задолженность по овердрафту закрывается сама при первом поступлении на счёт. Нет риска забыть дату платежа и получить просрочку. По микрозайму дату платежа нужно контролировать самостоятельно.
5. Влияние на кредитную историю
Аккуратно используемый овердрафт формирует положительную кредитную историю в банке и часто становится ступенью к более крупным продуктам — кредитной карте, потребительскому кредиту, ипотеке.
Вывод по сравнению: овердрафт выигрывает по цене, автоматизму и удобству повторного использования. Он лучше в ситуации «мне регулярно не хватает пары дней до зарплаты» и «я хочу иметь подушку на всякий случай, не платя за неё».
Где овердрафт проигрывает
Объективность требует назвать и обратную сторону.
- Недоступность для многих. Нет зарплатного проекта, нет истории обслуживания, есть просрочки — отказ. Овердрафт нельзя получить «с улицы».
- Маленький лимит. 20 000–60 000 ₽ при типичной зарплате. Если нужна сумма больше, инструмент не поможет.
- Время на подключение. Одобрение лимита может занять от нескольких часов до нескольких дней. Когда деньги нужны прямо сейчас, а овердрафт ещё не подключён, он бесполезен.
- Психологическая ловушка. Минус на счёте воспринимается не как долг, а как «просто баланс». Люди живут в перерасходе месяцами, каждая зарплата уходит на закрытие лимита, и цикл повторяется.
- Жёсткая привязка к счёту. Банк списывает задолженность с любого поступления автоматически — включая то, которое вы планировали потратить на другое.
- Возможность отзыва лимита. Банк вправе снизить или закрыть лимит в одностороннем порядке, если ваши поступления сократились.
Овердрафт — это инструмент для тех, кто уже стабильно обслуживается в банке. Если такой опции у вас нет, а деньги нужны сегодня, реалистичной альтернативой становятся срочные займы, которые оформляются онлайн без визита в офис и без требования зарплатного проекта.
Овердрафт, кредитная карта и микрозайм: что выбрать в конкретной ситуации
Нужно закрыть разрыв в 2–5 дней до зарплаты
Лучший вариант — овердрафт, особенно с беспроцентным периодом. Переплата минимальна, погашение автоматическое. Если овердрафта нет, подойдёт кредитная карта в грейсе или микрозайм на минимальный срок.
Нужна крупная покупка с рассрочкой на 2–3 месяца
Овердрафт не подходит: он ограничен по сроку непрерывной задолженности. Здесь логичнее кредитная карта с длинным грейсом или потребительский кредит.
Деньги нужны в течение часа, а лимита нет
Овердрафт не успеет подключиться. Здесь работают только сервисы онлайн-кредитования — например, онлайн займ на карту, где решение приходит за минуты, а средства зачисляются на карту любого банка.
Кредитная история испорчена или её вообще нет
Овердрафт почти гарантированно не одобрят. Вариант для первого обращения — займ без кредитной истории: МФО оценивают заёмщика по собственным моделям и чаще дают шанс новым клиентам.
Нужна небольшая сумма, и есть уверенность, что вернёте через 1–2 недели
Сравнивайте по итоговой переплате. Овердрафт с грейсом — дешевле всего. Первый займ в МФО по акции «без процентов» может оказаться сопоставим по стоимости, если уложиться в срок.
Как подключить овердрафт
- Проверьте предложения в приложении банка. Если банк уже готов дать лимит, предложение обычно висит в разделе с картой или кредитными продуктами.
- Изучите тариф. Ключевые пункты: ставка, размер лимита, длина грейса, максимальный срок непрерывной задолженности, плата за обслуживание лимита, ставка при техническом овердрафте, комиссия за снятие наличных.
- Подайте заявку. Онлайн в приложении или в отделении. Могут потребоваться справка о доходах или согласие на запрос в бюро кредитных историй.
- Получите решение и подпишите соглашение. Лимит появляется в приложении отдельной строкой — «доступно с овердрафтом».
- Настройте контроль. Уведомления об операциях и лимит на списания помогут не уйти в минус случайно.
Правила безопасного использования
- Держите в голове «свой» и «заёмный» баланс отдельно. Доступная сумма в приложении — не ваши деньги.
- Закрывайте минус при первой возможности: проценты идут каждый день.
- Не используйте овердрафт для снятия наличных — почти всегда это комиссия плюс отсутствие грейса.
- Следите за сроком непрерывной задолженности, чтобы не попасть под повышенную ставку.
- Если минус не закрывается два месяца подряд — это сигнал о системном дефиците бюджета, а не о временной нехватке. Здесь помогает пересмотр расходов, а не новый лимит.
- Не наращивайте параллельно овердрафт, кредитку и микрозаймы: совокупная долговая нагрузка портит скоринг и ухудшает шансы на крупный кредит.
Частые вопросы
Овердрафт — это кредит?
Да, юридически это форма кредитования. Он отражается в кредитной истории, по нему начисляются проценты и учитывается в расчёте долговой нагрузки при рассмотрении заявок на другие продукты.
Можно ли уйти в минус случайно, если овердрафт не подключён?
Да — за счёт технического овердрафта. Чаще всего это происходит при операциях в валюте, списании комиссий или отложенной авторизации у транспортных и туристических операторов.
Чем овердрафт отличается от кредитной карты?
Овердрафт привязан к дебетовому счёту, лимит рассчитывается от ваших поступлений, грейс короткий, погашение автоматическое. Кредитная карта — отдельный продукт с собственным счётом, более длинным беспроцентным периодом и минимальным ежемесячным платежом. Кредитка гибче, овердрафт проще.
Влияет ли овердрафт на кредитную историю?
Да. Регулярное использование и своевременное погашение улучшают историю. Просрочка по овердрафту фиксируется так же, как по любому кредиту.
Что дешевле — овердрафт или микрозайм?
При равных сроках овердрафт дешевле: ставка в разы ниже. Исключение — акционные предложения МФО для новых клиентов, когда первый займ выдаётся с нулевой ставкой. В этом случае затраты могут оказаться сопоставимыми или даже нулевыми при погашении в срок.
Можно ли отказаться от овердрафта?
Да. Достаточно погасить задолженность и подать заявление на отключение лимита через приложение или отделение банка.
Итог
Овердрафт — это удобный и относительно дешёвый способ закрыть краткосрочный разрыв в бюджете: лимит подключается один раз, включается автоматически, стоит дешевле микрозайма и погашается сам при поступлении денег на счёт. Его слабые места — небольшой размер лимита, ограниченный срок непрерывной задолженности и жёсткие требования к заёмщику: продукт доступен в основном зарплатным клиентам с чистой кредитной историей.
Если овердрафт вам доступен — используйте его как основной инструмент на короткие дистанции. Если банк отказал или лимита не хватает, оценивайте альтернативы по итоговой переплате и срокам, а не по скорости одобрения. Любой заёмный рубль должен иметь понятный источник возврата — это правило одинаково работает и для банковского овердрафта, и для микрофинансирования.
Частые вопросы
В статье подробно разобрано — что такое овердрафт и чем он лучше микрозайма: условия, ставки, оформление. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.