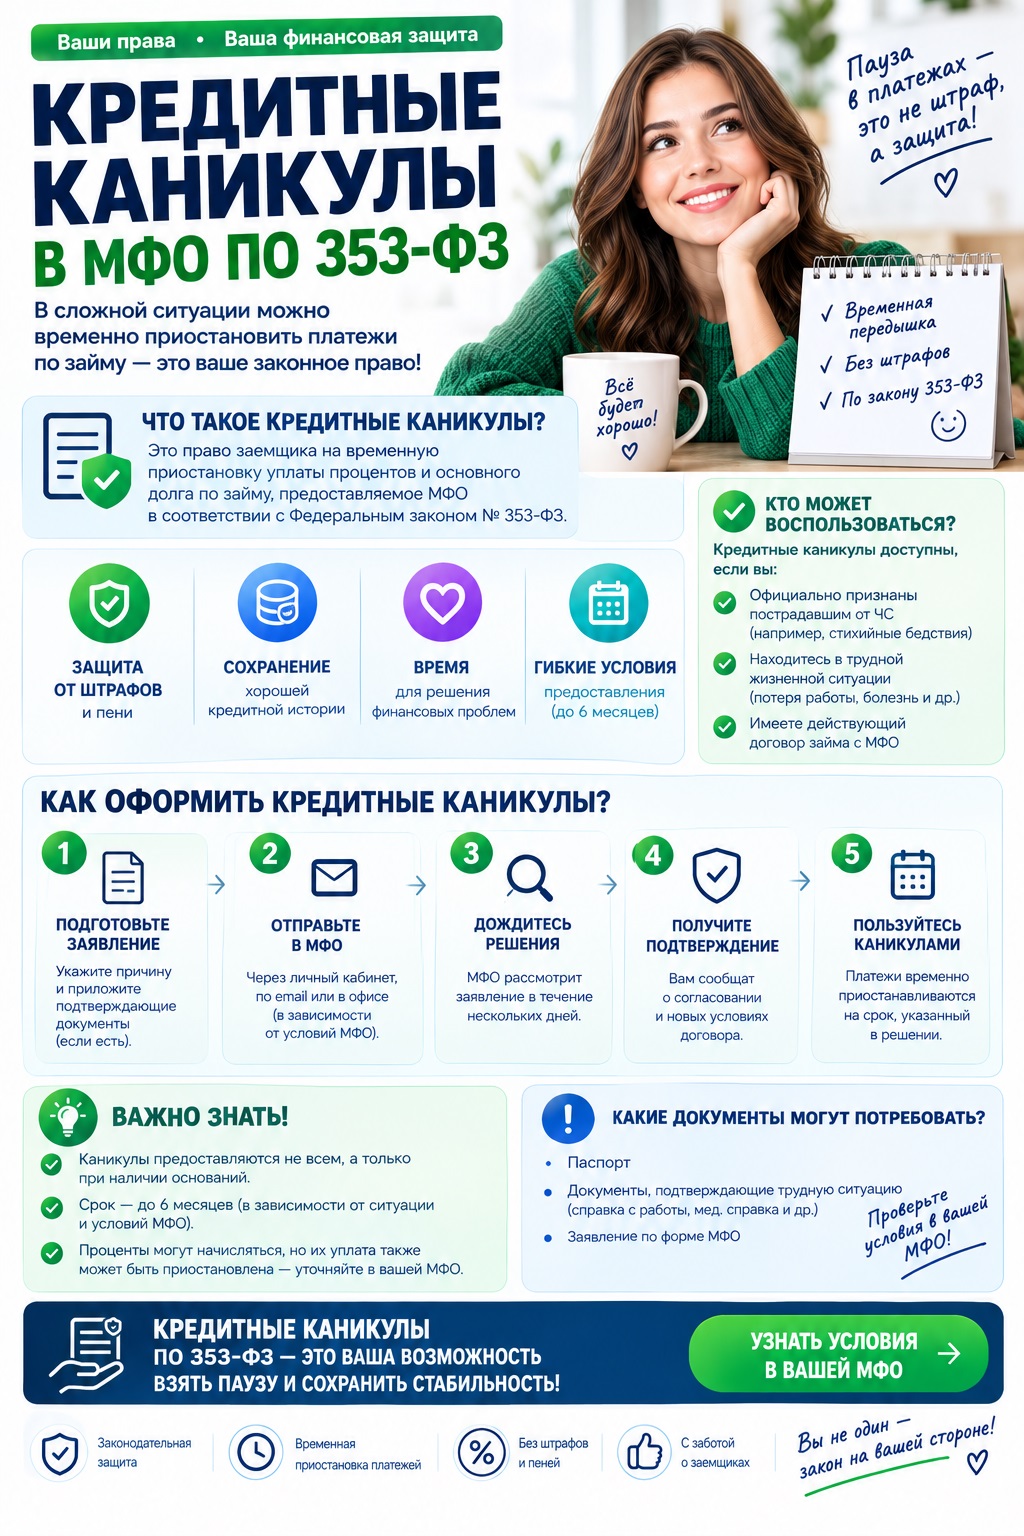
Каникулы по займу в МФО: как оформить отсрочку


Финансовые трудности могут возникнуть у каждого — потеря работы, болезнь, сокращение доходов. Когда выплачивать онлайн займ на карту становится невозможно, важно знать о своих законных правах. Федеральный закон 353-ФЗ предоставляет заемщикам микрофинансовых организаций возможность оформить кредитные каникулы — временную отсрочку платежей без штрафов и пеней.
Что такое кредитные каникулы по 353-ФЗ
Кредитные каникулы — это законное право заемщика приостановить выплаты по займу на определенный период при наступлении сложных жизненных обстоятельств. Механизм регулируется статьей 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)».
В период каникул заемщик либо полностью освобождается от платежей, либо вносит уменьшенные суммы. При этом МФО не имеет права начислять штрафы, пени или передавать долг коллекторам. Срок действия договора автоматически продлевается на период отсрочки.
Важно понимать: кредитные каникулы — это не списание долга, а временная отсрочка. После окончания льготного периода обязательства по займу возобновляются в полном объеме.
Кто может получить кредитные каникулы в МФО
Право на оформление каникул имеют заемщики, которые столкнулись с обстоятельствами, существенно влияющими на их платежеспособность. Закон определяет конкретные основания для предоставления отсрочки.
Основания для получения каникул
- Потеря работы — увольнение или сокращение с официального места трудоустройства, регистрация в центре занятости
- Утрата трудоспособности — присвоение I или II группы инвалидности, длительная нетрудоспособность более 2 месяцев подряд
- Снижение дохода более чем на 30% — при условии, что платеж по займу превышает 50% от среднемесячного дохода заемщика
- Появление иждивенцев — рождение ребенка, оформление опеки, уход за нетрудоспособным родственником
- Призыв на военную службу — мобилизация или служба по контракту
Ограничения по сумме и виду займа
Кредитные каникулы по 353-ФЗ можно оформить только по потребительским займам. Существуют лимиты по максимальной сумме долга:
- Займы без обеспечения — до 300 000 рублей
- Автокредиты — до 600 000 рублей
- Ипотека — до 6 000 000 рублей
Обратите внимание: воспользоваться правом на кредитные каникулы можно только один раз за весь срок действия договора займа. Повторное обращение по тому же договору будет отклонено.
Как оформить кредитные каникулы: пошаговая инструкция
Процедура получения отсрочки платежа регламентирована законом и требует соблюдения определенного порядка действий.
Шаг 1. Подготовка документов
Соберите пакет документов, подтверждающих наступление трудной жизненной ситуации:
- Паспорт гражданина РФ
- Копия договора займа с МФО
- Документы, подтверждающие основание (справка о постановке на учет в центре занятости, медицинское заключение об инвалидности, свидетельство о рождении ребенка и т.д.)
- Справки о доходах за последние 6 месяцев (при снижении дохода)
- Выписка по счету или справка 2-НДФЛ
Шаг 2. Составление заявления
Заявление на предоставление кредитных каникул должно содержать следующую информацию:
- Полные данные заемщика (ФИО, паспортные данные, контакты)
- Реквизиты договора займа (номер, дата заключения, сумма)
- Основание для предоставления каникул со ссылкой на подтверждающие документы
- Желаемый срок льготного периода (не более 6 месяцев)
- Предпочтительный формат каникул (полная приостановка платежей или уменьшение суммы)
- Дата и подпись
Шаг 3. Подача заявления в МФО
Заявление можно подать несколькими способами:
- Лично в офисе микрофинансовой организации
- Через личный кабинет на сайте МФО
- Заказным письмом с уведомлением о вручении
- По электронной почте с электронной подписью
Важный нюанс: МФО обязана рассмотреть заявление в течение 5 рабочих дней с момента получения. Отсутствие ответа в установленный срок приравнивается к одобрению каникул на условиях, указанных в заявлении.
Шаг 4. Получение решения
По результатам рассмотрения заявления МФО направляет заемщику письменное уведомление с решением. При одобрении в документе указываются:
- Срок действия кредитных каникул
- Размер платежей в льготный период (если предусмотрены)
- Новый график погашения задолженности после окончания каникул
- Порядок возобновления выплат
Условия и особенности кредитных каникул
Максимальный срок отсрочки
Заемщик имеет право запросить льготный период продолжительностью до 6 месяцев. Конкретный срок определяется характером финансовых трудностей и возможностями восстановления платежеспособности.
Начисление процентов
В период кредитных каникул продолжают начисляться проценты по договору займа. Это означает, что итоговая переплата увеличится, поскольку срок пользования заемными средствами продлевается. Однако МФО не может повысить процентную ставку или изменить условия договора в одностороннем порядке.
Изменение графика платежей
После завершения каникул микрофинансовая организация составляет новый график погашения займа. Оставшаяся сумма долга распределяется на количество платежных периодов с учетом продления срока договора. Размер ежемесячного платежа может остаться прежним или незначительно увеличиться.
Что делать, если МФО отказала в кредитных каникулах
Микрофинансовая организация имеет право отказать в предоставлении отсрочки только при наличии законных оснований:
- Заемщик не предоставил документы, подтверждающие трудную жизненную ситуацию
- Сумма займа превышает установленные законом лимиты
- Заемщик уже воспользовался правом на каникулы по данному договору
- Обстоятельства не соответствуют критериям, указанным в законе
Если вы считаете отказ необоснованным, можно предпринять следующие действия:
- Запросить письменное обоснование отказа с указанием конкретных причин
- Обратиться с жалобой в Центральный банк РФ через официальный сайт или интернет-приемную
- Направить претензию в саму МФО с требованием пересмотреть решение
- Подать исковое заявление в суд для защиты своих прав
Судебная практика показывает, что при наличии документальных доказательств суды встают на сторону заемщиков и обязывают МФО предоставить кредитные каникулы в соответствии с законом.
Альтернативные варианты при финансовых трудностях
Если вы не подходите под условия получения кредитных каникул по 353-ФЗ или уже использовали это право, существуют другие способы решения проблемы с задолженностью.
Реструктуризация долга
Реструктуризация — это изменение условий договора займа по соглашению сторон. МФО может пойти навстречу и предложить:
- Увеличение срока кредитования для уменьшения размера платежей
- Временное снижение процентной ставки
- Отсрочку выплаты основного долга с уплатой только процентов
- Объединение нескольких займов в один с более комфортными условиями
Рефинансирование
Если у вас несколько действующих займов, можно рассмотреть вариант займа с плохой кредитной историей в другой организации для погашения всех долгов и получения одного обязательства с меньшей финансовой нагрузкой.
Обращение к финансовому омбудсмену
Финансовый уполномоченный помогает разрешить споры между заемщиками и МФО во внесудебном порядке. Это бесплатная альтернатива судебному разбирательству, которая позволяет найти компромиссное решение.
Распространенные ошибки при оформлении кредитных каникул
- Несвоевременное обращение — подавать заявление нужно сразу после возникновения финансовых трудностей, не дожидаясь просрочек
- Неполный пакет документов — отсутствие подтверждающих справок станет основанием для отказа
- Продолжение внесения платежей — некоторые заемщики продолжают платить после одобрения каникул, хотя имеют право приостановить выплаты
- Игнорирование ответа МФО — необходимо получить письменное подтверждение одобрения и сохранить его
- Отсутствие контроля за начислениями — важно отслеживать корректность начисления процентов в период каникул
Помните: кредитные каникулы — это ваше законное право, а не одолжение со стороны МФО. Не бойтесь обращаться за отсрочкой, если попали в сложную финансовую ситуацию.
Влияние кредитных каникул на кредитную историю
Многие заемщики опасаются, что оформление кредитных каникул негативно отразится на их кредитной истории. На самом деле это не так.
Согласно разъяснениям Центрального банка, МФО обязана отражать период кредитных каникул в кредитной истории специальным образом, указывая, что заемщик воспользовался своим законным правом. Это не считается просрочкой и не ухудшает кредитный рейтинг.
Более того, своевременное обращение за каникулами показывает ответственный подход к финансовым обязательствам. Это лучше, чем допускать просрочки и накапливать штрафы, что действительно испортит кредитную историю.
Полезные рекомендации заемщикам
- Действуйте проактивно — не ждите, пока ситуация станет критической, обращайтесь за каникулами при первых признаках финансовых трудностей
- Сохраняйте все документы — копии заявления, подтверждающих справок, ответа МФО и нового графика платежей
- Используйте период каникул для стабилизации — найдите новую работу, оптимизируйте расходы, создайте финансовую подушку
- Поддерживайте контакт с МФО — информируйте об изменениях в ситуации, это поможет найти оптимальное решение
- Планируйте возобновление выплат — заранее рассчитайте свои возможности после окончания каникул
Если вы планируете взять срочный займ или уже имеете действующие обязательства перед МФО, всегда держите в уме возможность оформления кредитных каникул как подстраховку на случай непредвиденных обстоятельств.
Заключение
Кредитные каникулы по 353-ФЗ — это эффективный инструмент защиты прав заемщиков, который помогает пережить временные финансовые трудности без серьезных последствий. Знание своих прав и правильное использование законных механизмов позволяет сохранить хорошую кредитную историю и избежать конфликтов с микрофинансовыми организациями.
При возникновении сложностей с выплатой займа не стоит игнорировать проблему или избегать контакта с кредитором. Своевременное обращение за кредитными каникулами — это цивилизованный и законный способ решения ситуации, который учитывает интересы обеих сторон.
Если вам нужен онлайн займ на выгодных условиях или вы хотите узнать больше о своих правах как заемщика, обращайтесь только в надежные микрофинансовые организации, которые работают в соответствии с законодательством и уважают права своих клиентов.
Частые вопросы
В статье подробно разобрано — каникулы по займу в мфо: как оформить отсрочку. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.