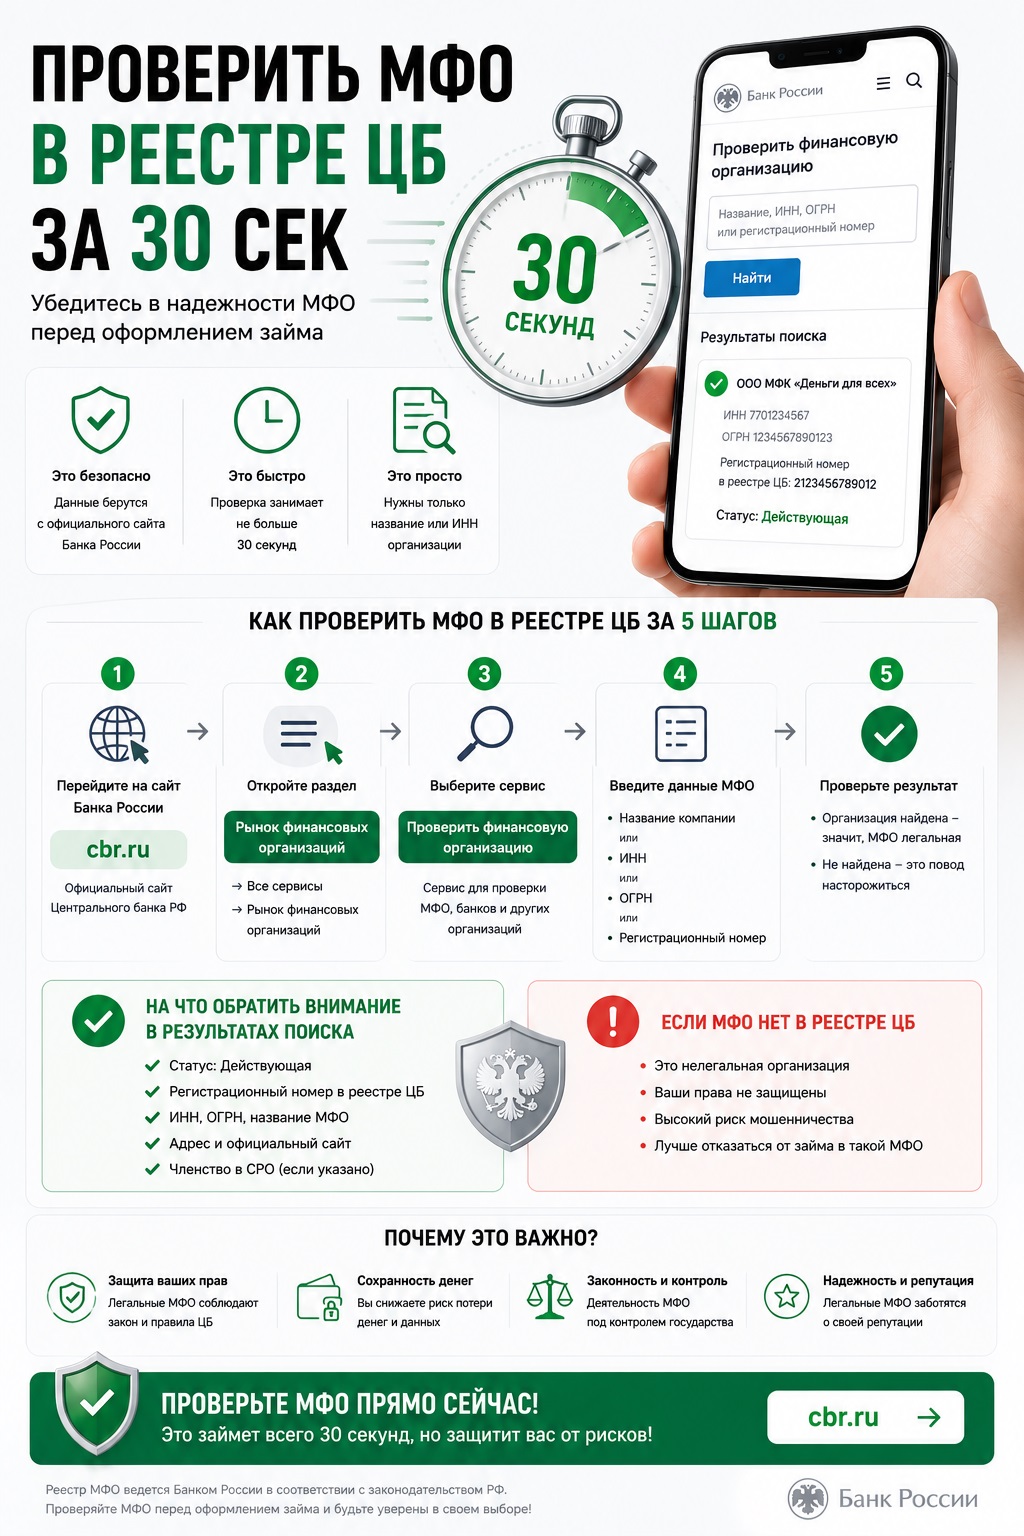
Проверить МФО в реестре ЦБ за 30 секунд


Рынок микрофинансирования предоставляет гражданам быстрый доступ к деньгам без длительных ожиданий и сложных бюрократических процедур. Однако высокая скорость оформления привлекает не только добросовестных кредиторов, но и мошенников, создающих сайты-клоны или работающих нелегально. Чтобы защитить свои персональные данные, банковские карты и нервы, каждый потенциальный клиент обязан знать, как проверить МФО в реестре ЦБ. Эта процедура занимает не более тридцати секунд, но гарантирует безопасность сделки и соблюдение ваших законных прав.
Важно понимать: выдача потребительских займов физическим лицам на профессиональной основе без внесения сведений о компании в государственный реестр микрофинансовых организаций Банка России является прямым нарушением законодательства. Обращение к нелегальным кредиторам лишает вас правовой защиты.
Что такое реестр МФО Центрального банка Российской Федерации
Государственный реестр микрофинансовых организаций представляет собой единую официальную базу данных, которую ведет и регулярно обновляет Банк России. В эту базу вносятся все юридические лица, получившие законное право осуществлять деятельность по предоставлению потребительских займов населению. Реестр находится в открытом доступе, что позволяет любому гражданину бесплатно удостовериться в легальности выбранного кредитора перед подписанием договора.
Центральный банк выступает главным регулятором финансового рынка страны. Он устанавливает правила игры, контролирует соблюдение предельных процентных ставок, ограничивает максимальную переплату по долгам и следит за методами взыскания. Если компания исключена из реестра, она мгновенно теряет право выдавать новые ссуды. Продолжение деятельности после исключения переводит организацию в разряд нелегальных.
Наличие компании в базе регулятора означает, что она прошла проверку уставных документов, имеет достаточный размер собственного капитала и состоит в профильной саморегулируемой организации (СРО). Для заемщика это главный индикатор надежности. Легальные участники рынка дорожат репутацией, работают прозрачно и готовы к диалогу с клиентом при возникновении финансовых трудностей.
Почему критически важно проверять МФО перед оформлением займа
Многие пользователи совершают ошибку: увидев привлекательный баннер с обещанием моментального одобрения, они сразу заполняют анкету. Мошеннические схемы постоянно эволюционируют. Злоумышленники создают точные копии сайтов известных брендов, меняя одну букву в доменном имени, или запускают агрессивную рекламу, предлагая деньги под нереально низкий процент.
Обращение к нелегальному кредитору несет спектр серьезных угроз:
- Кража персональных данных. Заполняя анкету на фишинговом сайте, вы передаете паспортные данные преступникам, которые используют их для оформления кредитов на ваше имя.
- Компрометация банковских карт. Нелегальные сервисы просят указать полные реквизиты карты, включая CVC-код. Эти данные используются для несанкционированного списания средств.
- Мошенничество с предоплатой. Псевдо-кредитор одобряет сумму, но просит перевести комиссию за страховку или проверку истории. После перевода связь прерывается.
- Кабальные условия договоров. Нелегалы не связаны ограничениями ЦБ. Они устанавливают штрафы, многократно превышающие основной долг, а методы взыскания выходят за рамки закона.
- Отсутствие реструктуризации. Легальные компании обязаны рассматривать обращения должников. Мошенников интересует исключительно быстрое извлечение прибыли любыми путями.
Запомните главное правило безопасности: никогда не вводите личные данные и реквизиты карт на сайтах, легальность которых вы не подтвердили через официальный источник Банка России. Тридцать секунд проверки сэкономят вам месяцы стресса.
Пошаговая инструкция: как проверить МФО в реестре ЦБ за 30 секунд
Процедура проверки максимально упрощена. Вам не потребуются специальные знания. Достаточно иметь доступ в интернет и знать наименование организации. Следуйте этому алгоритму, чтобы быстро убедиться в благонадежности кредитора.
- Перейдите на официальный сайт Банка России. Убедитесь, что вы находитесь на ресурсе регулятора (cbr.ru). Не переходите по ссылкам из сомнительных писем, ведущим якобы на сайт ЦБ.
- Найдите раздел реестров. В главном меню найдите раздел справочников участников финансового рынка. Он располагается в блоке информации для потребителей.
- Выберите реестр микрофинансовых организаций. Кликните на пункт, относящийся к МФО. Регулятор поддерживает актуальную версию базы, обновляемую ежедневно.
- Воспользуйтесь поисковой строкой. Введите полное или краткое наименование компании. Также можно искать по ОГРН или ИНН, если эти данные указаны на сайте кредитора.
- Проанализируйте результаты выдачи. Если организация легальна, система покажет карточку с датой внесения, статусом «Действующий», адресом и сведениями о СРО. Если поиск пуст — перед вами нелегал.
Если вам нужно срочно получить деньги на повседневные нужды, выбирайте только проверенные компании. Например, на платформе СкороДенги представлены предложения от надежных кредиторов, что снижает риски при поиске программы кредитования.
Какие данные содержит карточка МФО в реестре
Когда вы находите компанию в базе ЦБ, открывается информационная карточка. Умение правильно ее читать позволяет получить максимум полезной информации о потенциальном партнере.
- Регистрационный номер записи. Уникальный идентификатор. Этот номер должен совпадать с тем, что указан в нижней части официального сайта самой микрофинансовой организации.
- Полное и сокращенное наименование. Юридическое название должно полностью соответствовать тому, что написано в будущем договоре. Расхождение — тревожный сигнал.
- Статус организации. Самый важный параметр. Статус должен быть «Действующий». Если указано «Исключена», компания лишена права выдавать займы.
- Юридический и фактический адрес. Адреса регистрации офиса. Совпадение этих данных с контактами на сайте подтверждает подлинность веб-ресурса.
- Сведения о СРО. Информация о саморегулируемой организации. Членство в СРО является обязательным условием для легальной работы и дополнительного контроля.
Тщательная сверка данных из реестра с информацией на сайте кредитора — обязательный этап осмотрительности для любого ответственного заемщика. Не ленитесь потратить время на сравнение реквизитов.
Признаки легальной микрофинансовой организации
Помимо нахождения в реестре ЦБ, существует ряд признаков, отличающих добросовестного кредитора от мошеннической структуры. Комплексная оценка факторов поможет принять взвешенное решение.
Легальная компания работает прозрачно. На главной странице размещены правила предоставления займов, общие условия договора, информация о полной стоимости кредита (ПСК) и порядок досрочного погашения. Добросовестные кредиторы не скрывают процентные ставки мелким шрифтом. Все финансовые условия понятны человеку без экономического образования.
Настоящая МФО никогда не требует предоплаты за рассмотрение заявки, страховку или перевод средств. Любые комиссии взимаются исключительно из суммы одобренного займа согласно графику платежей. Если вас просят сначала заплатить, чтобы потом получить деньги — это стопроцентный признак мошенничества.
Служба поддержки легального кредитора работает стабильно. Присутствуют бесплатные горячие линии и физические адреса офисов. Менеджеры готовы подробно объяснить условия и подсказать, как оформить срочные займы в кратчайшие сроки без скрытых комиссий.
Чем опасны черные кредиторы и нелегальные МФО
Черные кредиторы — это лица, предоставляющие деньги в долг под процент без разрешения регулятора. Они действуют вне правового поля, поэтому на них не распространяются законы, защищающие права потребителей. Обращение к таким структурам превращает сделку в неконтролируемый риск.
Главная опасность — отсутствие ограничений по переплате. ЦБ регламентирует максимальную ежедневную ставку и общий лимит начислений. Нелегалы игнорируют эти нормы. Долг в несколько тысяч рублей за считанные недели может превратиться в сотни тысяч, а механизмы взыскания включают угрозы и шантаж.
Еще одна схема — сбор базы данных. Человек заполняет подробнейшую анкету, прикрепляет фотографии паспорта. Денег он не получает, зато его данные попадают в руки телефонных мошенников, которые начинают атаковать его окружение, представляясь службой безопасности банков.
Если вы обнаружили сайт, предлагающий займы, но отсутствующий в реестре ЦБ, воздержитесь от контактов. Направьте жалобу в интернет-приемную Банка России, чтобы регулятор инициировал блокировку нелегального ресурса.
Как отличить сайт-клон от оригинального сайта МФО
Фишинг в сфере микрофинансирования достиг высокого уровня. Мошенники копируют дизайн, тексты и структуру личных кабинетов. Разница заключается лишь в деталях, на которые невнимательный пользователь не обращает внимания.
Первое — доменное имя. Злоумышленники заменяют похожие символы, добавляют дефисы или меняют доменную зону. Всегда сверяйте адрес сайта с тем, который указан в карточке компании на сайте ЦБ.
Второй маркер — качество верстки. Сайты-клоны собираются на скорую руку, встречаются грамматические ошибки, неработающие кнопки и битые ссылки. Оригинальные ресурсы проходят регулярное тестирование.
Третий признак — способы связи. Если общение предлагается вести исключительно через анонимные мессенджеры с личными номерами мобильных телефонов, это явный признак подделки. Легальные компании используют корпоративные каналы связи.
Что делать, если МФО нет в реестре Банка России
Если после поиска по базе данных ЦБ вы не нашли выбранную компанию, алгоритм действий должен быть жестким. Никаких попыток «попробовать на свой страх и риск» быть не должно.
- Немедленно прекратите процесс заполнения анкеты. Закройте вкладку браузера.
- Не отправляйте фотографии документов, удостоверяющих личность.
- Не переводите денежные средства под любым предлогом. Никакие «гарантийные взносы» не являются легитимными.
- Проведите повторный поиск, используя ИНН или ОГРН, скопированные с сайта, для точного совпадения.
- Если компания действительно отсутствует, выберите другого кредитора.
Для тех, кто ищет быстрые решения без лишних бюрократических проволочек, существуют специализированные сервисы. Можно рассмотреть варианты займы онлайн без проверок от легальных МФО, которые используют автоматизированные скоринговые системы вместо длительного ручного анализа, но при этом работают строго в рамках закона.
Роль саморегулируемых организаций (СРО) в защите заемщиков
Членство в СРО является обязательным требованием для всех микрофинансовых организаций. Саморегулируемые организации выполняют функцию первого уровня контроля за рынком. Они разрабатывают стандарты работы и следят за их исполнением.
Если у вас возник спор с легальной МФО, вы имеете полное право обратиться с жалобой в СРО, в которой состоит кредитор. СРО обязана провести внутреннюю проверку, запросить документы и вынести объективное решение. Если факты нарушения подтвердятся, СРО вправе применить санкции вплоть до исключения из своих рядов, что повлечет исключение из реестра ЦБ.
Для заемщика принадлежность кредитора к авторитетной СРО служит дополнительным гарантом безопасности. Перед тем как подписать договор, проверьте статус компании в конкретной саморегулируемой организации.
Проверка МФО при оформлении займа на банковскую карту
Перевод средств напрямую на банковскую карту остается самым популярным способом получения денег. Этот метод ценится за высокую скорость. Однако именно популярность формата привлекает наибольшее количество интернет-мошенников.
Когда вы оформляете онлайн займ на карту, легальная микрофинансовая организация использует защищенные каналы передачи данных. Процесс привязки карты включает блокировку минимальной суммы для подтверждения того, что карта принадлежит вам. Нелегальные структуры запрашивают полные данные пластика, включая трехзначный код безопасности и пароли из СМС. Это грубейшее нарушение норм информационной безопасности.
Настоящая МФО, состоящая в реестре ЦБ, никогда не попросит продиктовать код из СМС для «подтверждения заявки» или перевести средства на сторонний счет физического лица.
Частые вопросы
В статье подробно разобрано — проверить мфо в реестре цб за 30 секунд. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.