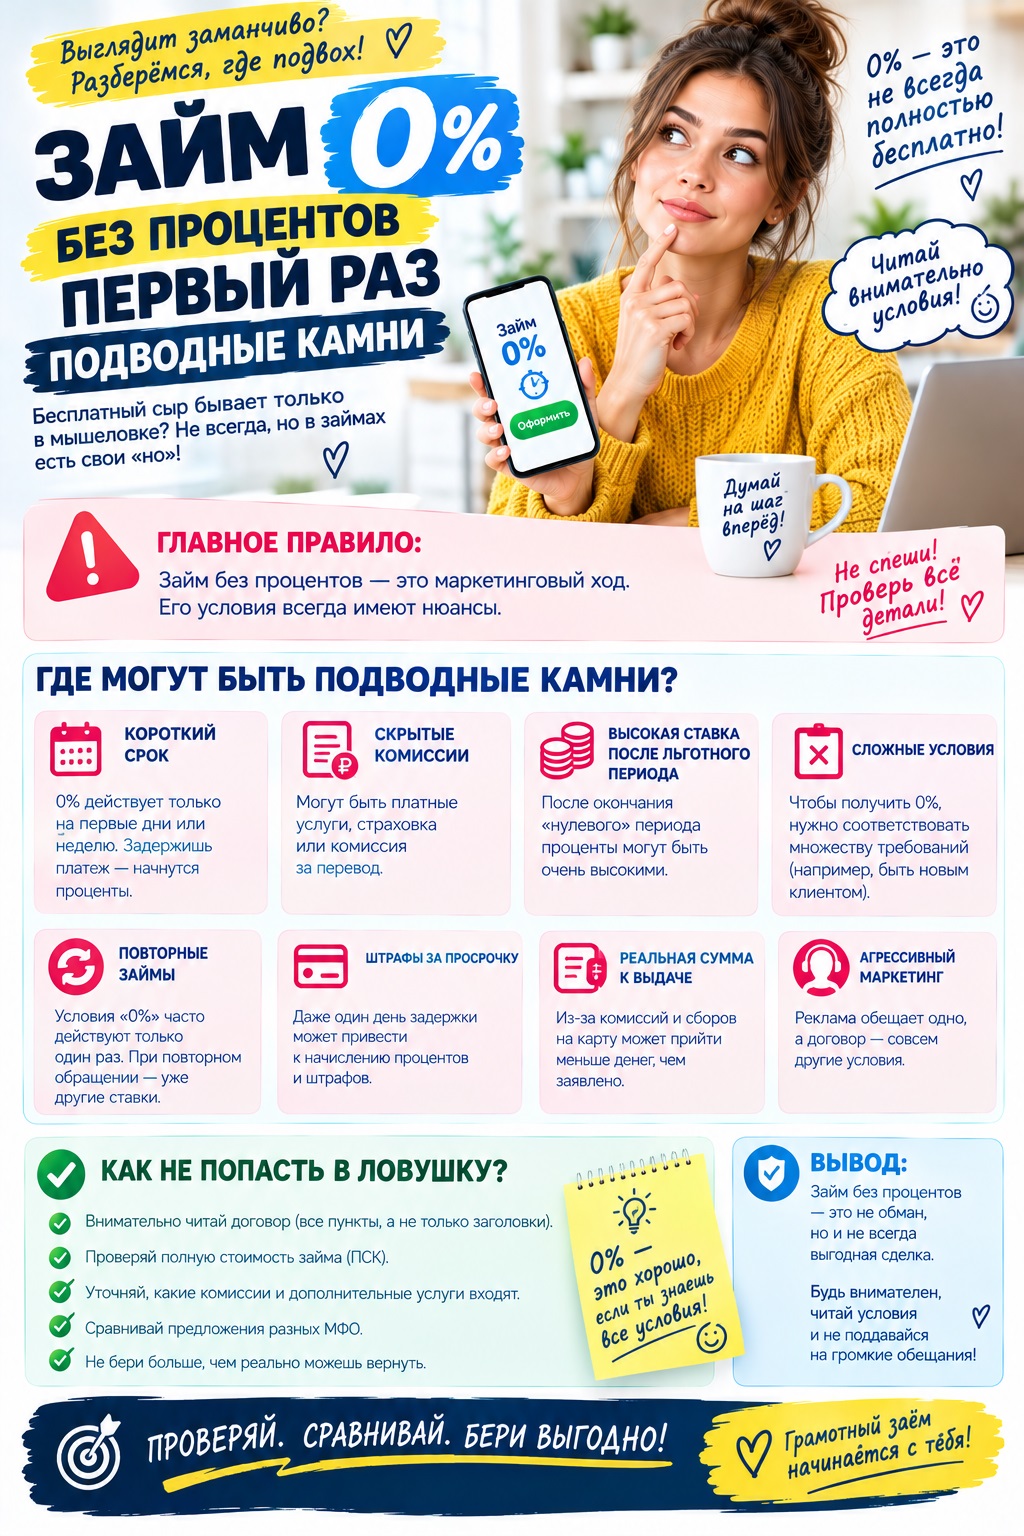
Займ без процентов первый раз — подводные камни и скрытые условия


Акции «первый займ бесплатно» привлекают тысячи клиентов в микрофинансовые организации каждый день. Красивая надпись «0%» на сайте создаёт ощущение, что деньги дают просто так — берёшь и возвращаешь ровно столько, сколько получил. Но за этой привлекательной вывеской нередко скрываются условия, которые превращают «бесплатный» кредит в полноценную переплату. Разберёмся, на что действительно стоит обращать внимание, прежде чем оформлять займ без процентов впервые.
Как устроен бесплатный первый займ
МФО предлагают новым клиентам акцию, по которой процентная ставка за пользование заёмными средствами равна нулю. Это означает, что при сумме займа, например, 15 000 рублей на срок 14 дней, вы вернёте именно 15 000 рублей — ни копейкой больше. Для организации это маркетинговый инструмент привлечения: потенциальный клиент знакомится с сервисом и, при положительном опыте, обращается повторно уже на стандартных условиях.
Главное правило бесплатного займа: вернуть точную сумму в точно указанный срок. Нарушение этих двух условий аннулирует акцию, и начисляются стандартные проценты.
На первый взгляд всё прозрачно, но именно в деталях кроются подводные камни, которые превращают «бесплатный» займ в дорогой.
Подводные камни бесплатного займа — подробный разбор
1. Сверхкороткий срок погашения
Самый распространённый трюк — установка минимального срока займа. В рекламе МФО указывают «до 30 дней бесплатно», но при оформлении выясняется, что беспроцентный период длится всего 5–7 дней. Если вы планировали пользоваться деньгами дольше, то при продлении или пересчёте начисляются стандартные проценты.
- Внимательно читайте точный срок акции при оформлении
- Сравнивайте срок с датой вашей зарплаты или поступления средств
- Убедитесь, что успеваете погасить без продления
2. Скрытые комиссии и сборы
Некоторые организации начисляют дополнительные платные услуги: комиссия за выдачу, страховка, плата за обслуживание счёта или SMS-уведомления. Формально процентная ставка — ноль, но итоговая сумма возврата оказывается выше.
- Проверьте полную стоимость займа — по закону МФО обязаны указывать её на первой странице договора
- Откажитесь от навязанных дополнительных услуг, если они не обязательны
- Сверьте итоговую сумму к возврату перед подписанием
Совет: перед оформлением запросите полный расчёт платежа и сохраните скриншот. Если при погашении сумма окажется другой — это нарушение ваших прав.
3. Штрафы за просрочку
Если вы не успели вернуть займ в срок, штрафы могут быть внушительными. Некоторые МФО начисляют пеню уже на следующий день просрочки, а процентная ставка после окончания акции достигает 1–2% в день. Это значит, что при займе 10 000 рублей за просрочку в 10 дней вы можете задолжать ещё 1 000–2 000 рублей сверху.
- Уточните размер штрафа за просрочку до подписания договора
- Проверьте, есть ли льготный период (grace period) — время после дедлайна без начисления штрафов
- При невозможности погасить вовремя — свяжитесь с МФО и попросите реструктуризацию
4. Автопродление и списание средств
При оформлении займа МФО нередко предлагает услугу автопродления или автоматического списания с банковской карты. Если вы привязали карту и подключили автоплатёж, с неё могут списать комиссию за продление, даже если вы планировали вернуть долг вовремя.
Важно: перед погашением займа отключите автопродление в личном кабинете или просто не привязывайте карту с достаточным остатком до момента полного закрытия долга.
5. Повторные займы уже не бесплатные
Акция «0%» распространяется строго на первый займ. При повторном обращении ставка может составлять 1–2% в день, что при пересчёте на годовые эквивалентно 365–730%. Именно на этом зарабатывают МФО: привлекают дешёвым первым кредитом, а потом удерживают клиентов дорогими повторными.
6. Влияние на кредитную историю
Даже бесплатный микрозайм фиксируется в вашей кредитной истории. Если вы планируете в ближайшее время оформить ипотеку или автокредит, множество запросов на микрозаймы могут вызвать вопросы у банка. МФО часто передают информацию о займах во все основные бюро кредитных историй.
Если вам нужен займ без лишних записей в кредитной истории, обратите внимание на предложения на странице займов без кредитной истории.
7. Требование к подтверждающим документам
Несмотря на рекламу «займ без отказа по паспорту», многие МФО запрашивают дополнительные документы: справку о доходах, номер ИНН, СНИЛС или даже фото с паспортом в руках. Это не всегда безопасно — данные могут быть использованы мошенниками при утечке базы.
Что проверить до оформления бесплатного займа
Чтобы не попасть в ловушку, составьте себе чек-лист перед подачей заявки:
- Срок бесплатного периода — сколько именно дней действует акция
- Точная сумма возврата — совпадает ли она с суммой получения
- Дополнительные комиссии — за выдачу, обслуживание, SMS
- Штрафы и пеня — какой процент начисляется за просрочку
- Автопродление — подключено ли по умолчанию и как отключить
- Способы погашения — какие комиссии берёт платёжный агрегатор
- Наличие лицензии МФО — проверьте реестр на сайте Банка России
Проверка лицензии обязательна: работайте только с компаниями, внесёнными в реестр Центрального банка РФ. Это защитит вас от нелегальных «чёрных» кредиторов.
Кому подойдёт бесплатный первый займ
Бесплатный микрозайм — полезный инструмент для тех, кто:
- Столкнулся с краткосрочным финансовым затруднением и точно знает, когда поступят деньги
- Хотел бы познакомиться с сервисом МФО и оценить скорость и удобство обслуживания
- Не хочет переплачивать за срочный займ, но не имеет возможности взять кредит в банке
- Нуждается в небольшой сумме (до 30 000 рублей) на короткий срок
Если вам нужен именно срочный займ с минимальными задержками, бесплатный первый вариант — разумный выбор при соблюдении всех условий.
Кому лучше не брать бесплатный займ
Бесплатный микрозайм — не лучшее решение, если:
- Вы не уверены, что сможете вернуть деньги точно в срок
- У вас уже есть действующие кредиты или микрозаймы
- Вы планируете оформлять ипотеку или крупный кредит в ближайшие месяцы
- Ваша цель — «закрыть» один кредит другим, создавая «кредитную цепочку»
В последнем случае вы рискуете попасть в долговую спираль, которая приведёт к росту задолженности и порче кредитной истории.
Альтернативы бесплатному микрозайму
Если бесплатный займ не подходит по условиям или вы не хотите рисковать, рассмотрите другие варианты:
- Кредитная карта с льготным периодом — банки предлагают до 55–100 дней без процентов, что даёт больше времени на возврат
- Займ у родственников или друзей — без процентов и без записи в кредитной истории
- Рассрочка у продавца — при покупке техники или товаров многие магазины предлагают 0% на 3–12 месяцев
- Потребительский кредит в банке — при ставке 15–20% годовых может оказаться выгоднее, чем микрозайм при малейшей просрочке
Итоговые рекомендации
Займ без процентов первый раз — это реальная возможность получить деньги без переплат при строгом соблюдении правил. Но именно слово «строго» является ключевым. Любое отклонение от условий акции превращает «бесплатный» займ в один из самых дорогих финансовых продуктов на рынке.
Главные правила: читайте договор полностью, проверяйте лицензию МФО, не привязывайте карту без необходимости и возвращайте точную сумму точно в срок. Только в этом случае первый бесплатный займ действительно будет бесплатным.
Если вы хотите сравнить условия разных МФО и выбрать оптимальный вариант, воспользуйтесь каталогом на skorodengi.com, где собраны предложения от проверенных организаций с прозрачными условиями и без скрытых комиссий.
Частые вопросы
В статье подробно разобрано — займ без процентов первый раз — подводные камни и скрытые условия. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.