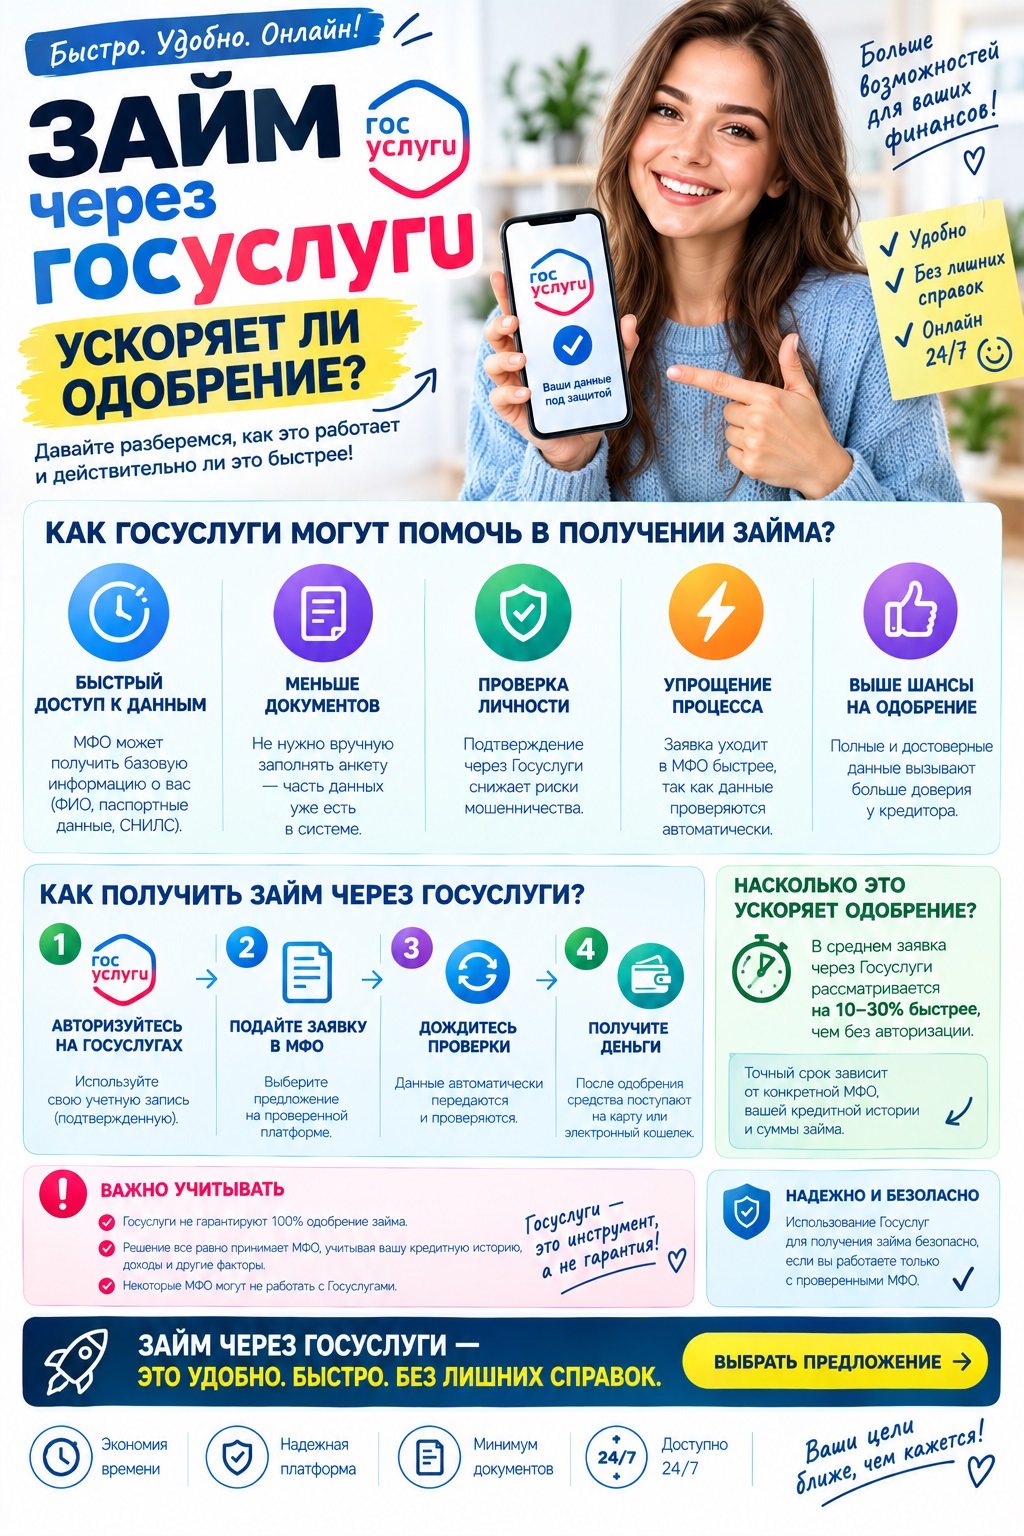
Займ через Госуслуги: ускоряет ли ЕСИА одобрение заявки в МФО


Когда деньги нужны сегодня, а не через три дня, каждая минута рассмотрения заявки ощущается физически. Поэтому фраза «вход через Госуслуги» на сайте микрофинансовой организации выглядит почти как обещание: подтвердил личность через государственный портал — получил деньги быстрее. Разберёмся честно: где это правда, где маркетинг, и на какие этапы одобрения ЕСИА действительно влияет.
Короткий ответ: авторизация через Госуслуги ускоряет не решение по заявке, а её заполнение и проверку данных. Скоринг всё равно остаётся за МФО, и именно он определяет итоговый вердикт.
Что такое займ через Госуслуги и при чём здесь ЕСИА
Строго говоря, портал Госуслуг не выдаёт займы. Государство не является кредитором, и никакой «государственный микрозайм для физлиц» на портале не оформляется. Речь о другом: Госуслуги выступают инструментом идентификации.
Технически это работает через ЕСИА — Единую систему идентификации и аутентификации. Это та же инфраструктура, которая позволяет входить в личные кабинеты множества сервисов одной учётной записью. Финансовые организации, включённые в перечень допущенных к ЕСИА участников, могут запрашивать у портала подтверждённые сведения о клиенте — но только после его явного согласия.
Какие данные может получить МФО
- ФИО, дата и место рождения;
- паспортные данные, включая серию, номер, дату выдачи и код подразделения;
- СНИЛС и ИНН;
- адрес регистрации;
- контактные телефон и email, привязанные к учётной записи;
- в отдельных случаях — сведения о статусе учётной записи (подтверждённая или нет).
Важно понимать: МФО не видит через Госуслуги ваши платежи, штрафы, медицинские документы или переписку с ведомствами. Объём передаваемых данных строго ограничен запросом, и вы видите этот перечень на экране согласия перед подтверждением.
Ускоряет ли Госуслуги одобрение: разбор по этапам
Чтобы ответить точно, нужно разложить процесс одобрения на составляющие. Каждая заявка проходит несколько стадий, и ЕСИА влияет на них по-разному.
Этап 1. Заполнение анкеты — ускорение реальное
Здесь выигрыш очевиден. Вручную вбить паспортные данные, адрес регистрации, СНИЛС и код подразделения — это 5–10 минут внимательной работы и высокий риск опечатки. При авторизации через Госуслуги поля заполняются автоматически из подтверждённого профиля. Вместо десяти минут — примерно тридцать секунд.
Этап 2. Верификация данных — ускорение реальное
Это ключевой пункт. Данные из ЕСИА уже прошли государственную проверку: учётная запись подтверждённого уровня означает, что паспорт сверен с базой МВД, а СНИЛС — с данными Социального фонда. МФО получает заведомо достоверные сведения и не тратит время на дополнительную сверку.
Именно поэтому заявки с подтверждением через портал реже уходят на ручную модерацию. А ручная проверка — главный источник задержек: она может растянуть решение с двух минут до нескольких часов.
Этап 3. Скоринг и решение — ускорения почти нет
А вот здесь надежды не оправдываются. Скоринговая модель оценивает платёжеспособность и риск невозврата, опираясь на:
- кредитную историю из бюро кредитных историй;
- показатель долговой нагрузки — отношение платежей к доходу;
- заявленный доход и занятость;
- возраст, регион, стаж;
- поведенческие факторы: как заполнялась анкета, с какого устройства, были ли попытки исправить данные;
- историю взаимодействия с самой организацией, если клиент повторный.
Подтверждённая учётная запись на Госуслугах не увеличивает доход и не переписывает кредитную историю. Если долговая нагрузка высокая, а в БКИ есть свежие просрочки, ЕСИА не спасёт. Решение будет отрицательным — просто вы узнаете об этом быстрее.
Формула проста: Госуслуги сокращают время до ответа, но не меняют сам ответ.
Этап 4. Перевод денег — ускорение косвенное
Реквизиты карты через ЕСИА не передаются, их вы вводите сами. Но поскольку личность подтверждена государственной системой, у МФО меньше оснований для дополнительных проверок перед выплатой. На практике это означает, что онлайн займ на карту зачисляется без промежуточных запросов вроде «пришлите селфи с паспортом».
Насколько быстрее на практике
Обобщённая картина по рынку выглядит так. Приведённые интервалы — ориентировочные, у конкретных компаний регламенты различаются.
- Без ЕСИА, всё вручную: заполнение 8–12 минут, решение от 5 минут до нескольких часов при попадании на ручную проверку.
- С авторизацией через Госуслуги: заполнение 1–2 минуты, решение чаще в пределах 1–5 минут, вероятность ручной модерации ниже.
Суммарная экономия — обычно от десяти минут до часа. Для человека, которому деньги нужны прямо сейчас, это существенно. Но чуда не происходит: если алгоритм отказал, он отказал бы и при ручном вводе данных.
Кому авторизация через портал даёт наибольшую выгоду
Заёмщикам с чистой репутацией и первым обращением
Новый клиент вызывает у скоринга больше вопросов, чем повторный. Подтверждённые государством данные снимают часть этих вопросов: очевидно, что перед системой реальный человек, а не мошенник с чужим паспортом. Для тех, кто изучает новые займы и оформляет первую заявку, это заметный плюс.
Тем, кому деньги нужны срочно
Когда счёт идёт на минуты, экономия десяти минут на заполнении анкеты и исключение ручной проверки становится решающей. Если вы ищете срочные займы, наличие входа через ЕСИА — разумный критерий отбора компании.
Тем, кто не хочет фотографировать документы
Классическая идентификация нередко требует селфи с паспортом или видеозвонка. Через ЕСИА эти шаги обычно не нужны — личность уже подтверждена. Меньше действий, меньше поводов для отказа по формальной причине «нечитаемое фото».
Отдельный бонус: автоматическое заполнение исключает опечатки. Одна неверная цифра в номере паспорта — и заявка уходит в отказ по несоответствию данных, хотя человек полностью платёжеспособен.
Когда Госуслуги не помогут
Здесь стоит быть предельно откровенным, чтобы не создавать ложных ожиданий.
- Активные просрочки. Открытая задолженность в другой организации — стоп-фактор, который ЕСИА не обходит.
- Превышенная долговая нагрузка. Регулятор ограничивает выдачи при высоком ПДН, и это требование обязательно для всех.
- Недостаточный доход. Портал не подтверждает вашу зарплату кредитору автоматически.
- Банкротство или судебные взыскания. Формальное препятствие, не зависящее от способа входа.
- Неподтверждённая учётная запись. Упрощённая или стандартная запись даёт мало пользы — нужна именно подтверждённая.
Если кредитная история далека от идеальной, логичнее целенаправленно искать предложения для таких случаев — например, займ с плохой кредитной историей, где скоринг настроен мягче, а не рассчитывать на то, что вход через портал перевесит записи в БКИ.
Пошаговая инструкция: как оформить займ с подтверждением через Госуслуги
- Проверьте статус учётной записи. Зайдите в профиль на портале и убедитесь, что запись имеет статус «Подтверждённая». Если нет — подтвердите её через банк-партнёр, МФЦ или заказное письмо.
- Актуализируйте данные. Сменили паспорт, фамилию или адрес — обновите сведения в профиле заранее. Устаревшие данные приведут к расхождению и отказу.
- Выберите организацию из реестра ЦБ. Проверьте наличие компании в государственном реестре МФО. Это базовая защита от мошенников.
- Нажмите «Войти через Госуслуги» на сайте кредитора. Вас перенаправит на официальный домен портала — убедитесь в этом по адресной строке.
- Изучите экран согласия. Там перечислено, какие именно данные запрашивает организация. Читайте, не пролистывайте.
- Подтвердите передачу данных и вернитесь на сайт МФО. Анкета будет частично заполнена.
- Дозаполните остальное: сумму, срок, доход, занятость, реквизиты карты.
- Дождитесь решения и внимательно прочитайте договор перед подписанием — особенно полную стоимость займа и график платежей.
Безопасность: где настоящие риски
Передача данных через ЕСИА сама по себе защищена: соединение шифруется, и вы контролируете объём раскрываемой информации. Реальные риски лежат в другой плоскости — в фишинге.
Проверяйте домен страницы авторизации. Настоящий вход через Госуслуги происходит только на официальном домене портала. Любая копия интерфейса на сторонних адресах — попытка украсть логин и пароль от вашей учётной записи.
Правила, которые стоит соблюдать всегда
- Включите двухфакторную аутентификацию в профиле портала.
- Не вводите данные учётной записи по ссылкам из СМС и мессенджеров.
- Периодически проверяйте раздел с выданными разрешениями и отзывайте доступ у организаций, с которыми больше не работаете.
- Не сообщайте коды из СМС никому, включая тех, кто представляется сотрудником поддержки.
- Раз в год запрашивайте бесплатный отчёт из БКИ — так вы заметите заявки, которые не оформляли.
Ещё один момент: подтверждённый вход через портал не означает, что заём оформлен «с одобрения государства». Условия договора остаются коммерческими, и ответственность за просрочку тоже полностью ваша.
Распространённые заблуждения
«Через Госуслуги одобряют всем»
Нет. Идентификация и оценка риска — разные процедуры. Первая подтверждает, кто вы. Вторая решает, вернёте ли вы деньги.
«Госуслуги заменяют кредитную историю»
Нет. БКИ запрашивается независимо от способа входа. Если история отсутствует вовсе, подходящий вариант — займ без кредитной истории, где модель оценки рассчитана на заёмщиков без прошлого в БКИ.
«Вход через портал делает займ дешевле»
Ставка зависит от продукта, срока и риск-профиля клиента, а не от метода идентификации. Снизить стоимость реально иначе: воспользоваться акционным предложением для новых клиентов, например займы без процентов на первый срок.
«Государство узнает о моём займе»
Портал передаёт данные о вас кредитору, а не наоборот. Сведения о выданном займе попадают в БКИ — это требование законодательства и происходит независимо от того, как вы авторизовались.
Стоит ли выбирать МФО только по наличию входа через ЕСИА
Это полезный, но не главный критерий. Приоритеты при выборе выглядят так:
- Наличие компании в реестре Банка России.
- Полная стоимость займа и прозрачность договора.
- Отсутствие навязанных платных услуг и «страховок по умолчанию».
- Понятные условия продления и последствия просрочки.
- Скорость: автоматический скоринг, круглосуточная обработка, вход через Госуслуги.
- Удобство каналов выплаты и погашения.
Если вам важна минимальная бюрократия и вы не готовы собирать справки, разумно сравнить предложения, где решение принимает алгоритм — например, изучить варианты займы без проверок в части документов и звонков работодателю.
Итоги
Авторизация через Госуслуги — удобный технический инструмент, а не способ гарантированно получить деньги. Она сокращает время заполнения анкеты с десяти минут до одной, исключает опечатки в паспортных данных, снижает вероятность попадания заявки на ручную проверку и избавляет от фотографирования документов. Суммарно решение приходит быстрее, иногда существенно.
Но вердикт по заявке определяет скоринг. Кредитная история, долговая нагрузка и доход остаются главными факторами, и подтверждённая учётная запись их не компенсирует. Если планируете обращаться за деньгами — работайте с тем, что действительно влияет на результат: закрывайте просрочки, не держите несколько параллельных займов, указывайте достоверный доход.
Используйте вход через Госуслуги как ускоритель процесса, а не как аргумент в пользу одобрения. Тогда ожидания совпадут с реальностью, а заявка будет рассмотрена в считаные минуты.
Подобрать подходящие условия и сравнить предложения можно в разделе онлайн займ — там собраны варианты с разными требованиями к заёмщику, сроками и способами подтверждения личности.
Частые вопросы
В статье подробно разобрано — займ через госуслуги: ускоряет ли есиа одобрение заявки в мфо. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.