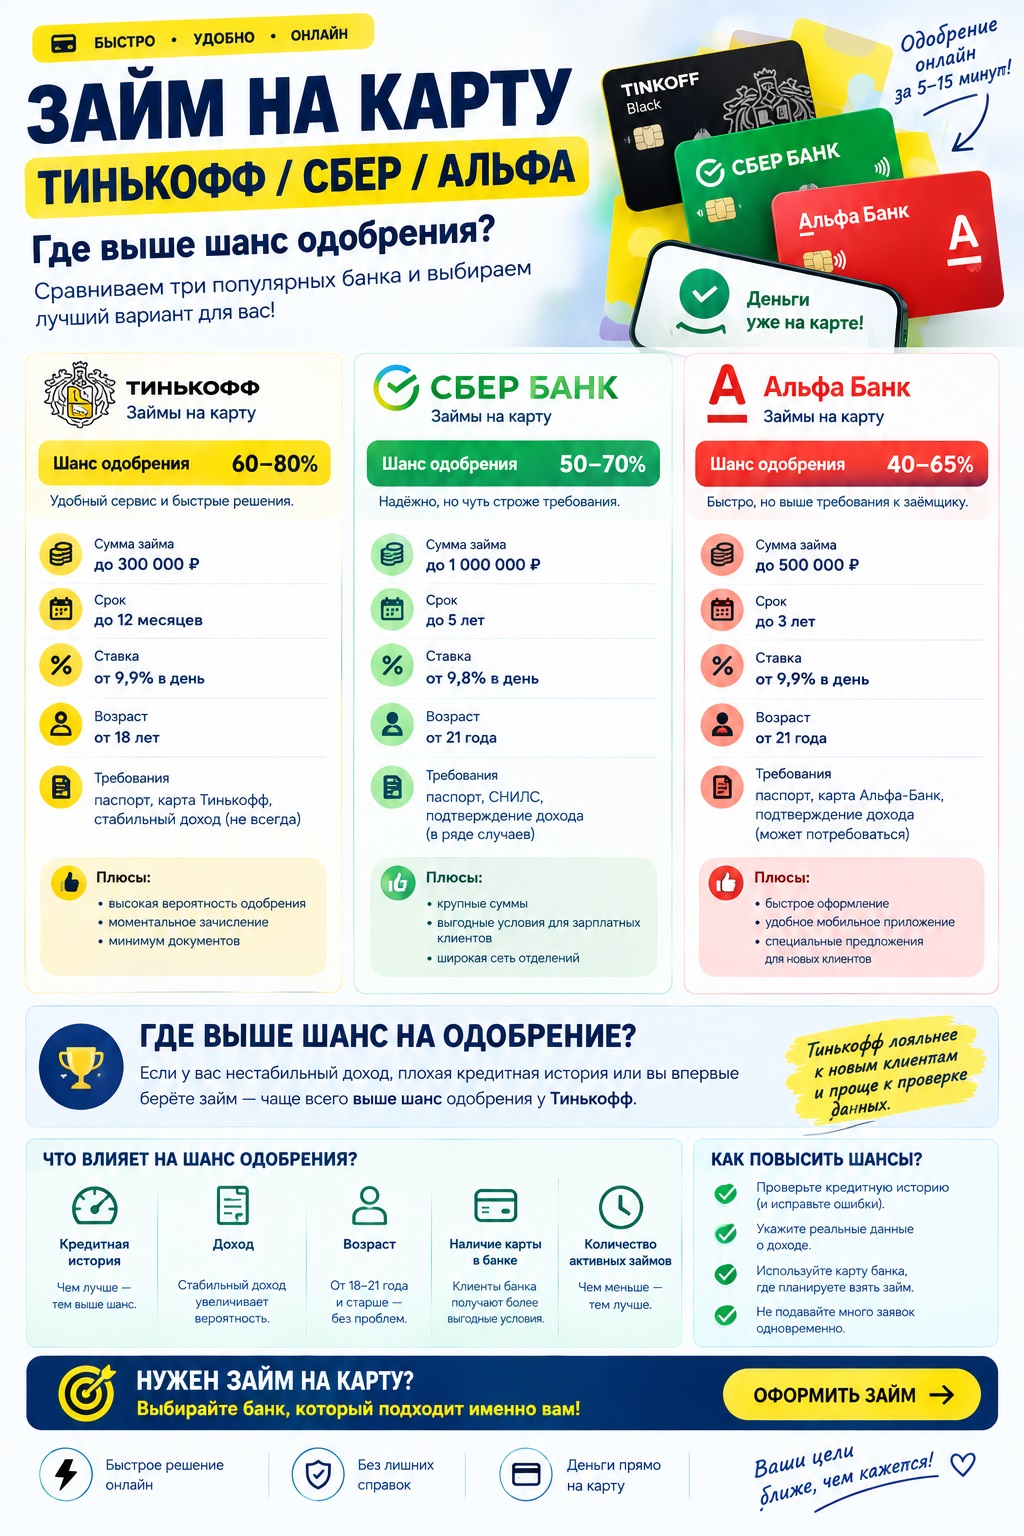
Займ на карту Тинькофф, Сбер, Альфа-Банк — где выше шансы одобрения


При оформлении онлайн займа на карту многие заемщики задаются вопросом: имеет ли значение, на карту какого банка поступят деньги? Действительно, микрофинансовые организации по-разному относятся к картам различных банков, и это влияет на шансы получить одобрение. В этой статье разберем особенности получения займов на карты Тинькофф, Сбербанка и Альфа-Банка, выясним, где вероятность положительного решения максимальна.
Почему банковская карта влияет на решение МФО
Микрофинансовые компании учитывают несколько факторов при проверке банковской карты заемщика. Карта выступает не просто инструментом перевода денег — она содержит информацию о финансовом поведении клиента.
Важно: МФО анализируют историю операций по карте, регулярность поступлений, средние остатки и другие показатели, доступные через партнерские программы с банками.
Ключевые критерии оценки карты
- Активность карты — регулярное использование повышает доверие
- Возраст карты — карты старше 3 месяцев оцениваются выше
- Поступления средств — наличие регулярных зачислений (зарплата, переводы)
- Техническая совместимость — поддержка системы быстрых переводов
- Статус карты — дебетовая или кредитная
Займ на карту Сбербанка — традиционный выбор
Карты Сбербанка остаются наиболее популярным вариантом для получения микрозаймов. Это обусловлено массовостью банка и развитой инфраструктурой.
Преимущества карт Сбербанка для займов
- Максимальная совместимость — все МФО работают с картами Сбера без исключений
- Быстрые переводы — зачисление через СБП происходит мгновенно круглосуточно
- Высокий уровень доверия — наличие зарплатной карты Сбербанка повышает шансы одобрения на 25-30%
- Отработанные процессы — минимум технических сбоев при переводах
Статистика: По данным за 2026 год, на карты Сбербанка приходится около 45% всех выданных онлайн-займов. Процент одобрения составляет 68% для зарплатных карт и 54% для обычных дебетовых.
Недостатки
Основной минус — высокая конкуренция среди заемщиков. Поскольку большинство людей используют карты Сбербанка, МФО могут устанавливать более жесткие критерии отбора именно для этого банка.
Займ на карту Тинькофф — современное решение
Карты Тинькофф Банка активно набирают популярность среди получателей микрозаймов благодаря полностью онлайн-формату обслуживания.
Сильные стороны Тинькофф
- Цифровая прозрачность — банк предоставляет детальную историю операций, что ценят МФО
- Молодая аудитория — средний возраст клиентов 28-42 года, что соответствует основной целевой группе займов
- Моментальные переводы — поддержка всех современных платежных систем
- Бонусные программы — кешбэк и накопления демонстрируют финансовую дисциплину
Многие МФО специально поощряют клиентов с картами Тинькофф, предлагая займы без процентов для новых пользователей именно на эти карты.
Нюанс: Некоторые небольшие МФО могут испытывать технические трудности с переводами на виртуальные карты Тинькофф. Рекомендуется использовать физическую карту для первого займа.
Процент одобрения
Статистика по картам Тинькофф показывает 61% одобрений для стандартных дебетовых карт и до 72% для карт с подтвержденными регулярными поступлениями.
Займ на карту Альфа-Банка — золотая середина
Альфа-Банк занимает промежуточную позицию между массовостью Сбербанка и технологичностью Тинькофф.
Особенности карт Альфа-Банка
- Хорошая репутация — банк входит в топ-5 по надежности
- Развитая сеть — сочетание онлайн и офлайн обслуживания
- Премиальные продукты — наличие карты со статусом повышает лояльность МФО
- Стабильная клиентская база — банк обслуживает платежеспособную аудиторию
Для заемщиков, которые ищут займы без проверок, карты Альфа-Банка становятся оптимальным выбором — они не так распространены, как Сбер, но при этом не вызывают технических сложностей.
Показатели одобрения
Средний процент одобрения займов на карты Альфа-Банка составляет 59%. Для зарплатных клиентов банка показатель возрастает до 69%.
Сравнительная таблица: где шансы выше
Проанализируем ключевые параметры для принятия решения:
Тинькофф — лучший выбор для молодых заемщиков с активной цифровой жизнью. Шансы одобрения выше среднего благодаря прозрачности данных.
Сбербанк — надежный вариант для тех, кто получает официальную зарплату. Максимальная совместимость компенсирует более жесткие критерии.
Альфа-Банк — универсальное решение для заемщиков среднего возраста с хорошей кредитной историей. Баланс между доступностью и престижем.
Факторы, повышающие шансы одобрения независимо от банка
Выбор банковской карты важен, но не является определяющим фактором. Гораздо больше влияют следующие параметры:
1. Кредитная история
Заемщики с положительной историей погашения предыдущих займов получают одобрение в 80-85% случаев. Если у вас плохая кредитная история, фокусируйтесь на МФО, которые работают с такими клиентами.
2. Регулярность доходов
Систематические поступления на карту любого банка повышают шансы на 40%. Даже если это не зарплата, а переводы от родственников или доход от фриланса — главное регулярность.
3. Корректность данных
- Действующий номер телефона, привязанный к карте
- Актуальная прописка в паспорте
- Совпадение ФИО во всех документах
- Возраст от 21 до 65 лет
4. Сумма и срок займа
Запрос малой суммы (до 10 000 рублей) на короткий срок (до 14 дней) одобряется в 75% случаев независимо от банка-эмитента карты.
Практические рекомендации: как увеличить вероятность получения займа
Подготовка карты
- Используйте карту минимум 1 месяц перед подачей заявки на займ
- Проводите регулярные операции — покупки, переводы, пополнения
- Поддерживайте положительный баланс — даже 500-1000 рублей играют роль
- Избегайте нулевых остатков в течение длительного времени
Стратегия подачи заявок
Совет: Не отправляйте заявки в 10+ МФО одновременно. Каждый запрос фиксируется в БКИ и может насторожить кредитора. Оптимально — 3-4 заявки с интервалом 1-2 дня.
Альтернативные варианты
Если займ срочно нужен, но одобрения нет, рассмотрите:
- Займы под залог — телефона, ноутбука, ПТС автомобиля
- Микрозаймы с поручителем — наличие созаемщика увеличивает шансы вдвое
- Займы наличными — получение в офисе МФО без использования карты
- Рассрочки в магазинах — альтернатива денежному займу при покупке товаров
Частые ошибки заемщиков
Ошибка 1: Использование новой карты
Открыли карту вчера и сразу подаете заявку на займ? МФО это насторожит. Подождите хотя бы 2-3 недели и совершите несколько операций.
Ошибка 2: Указание чужой карты
Карта должна быть оформлена на ваше имя. Попытка получить деньги на карту родственника или друга приведет к отказу и попаданию в черный список.
Ошибка 3: Игнорирование лимитов
У каждой МФО есть максимальная сумма первого займа (обычно 10-15 тысяч рублей). Запрос большей суммы автоматически снижает шансы одобрения.
Ошибка 4: Неверные реквизиты
Перепроверьте номер карты перед отправкой заявки. Ошибка в одной цифре не только задержит получение денег, но и может привести к блокировке заявки.
Заключение: какую карту выбрать для займа
Однозначного ответа на вопрос "какая карта лучше для займа" не существует — многое зависит от вашей конкретной ситуации:
Выбирайте Тинькофф, если вы активный пользователь онлайн-сервисов, регулярно пополняете карту и имеете историю операций. Современные МФО ценят такую прозрачность.
Отдайте предпочтение Сбербанку, если у вас зарплатная карта этого банка или вы хотите максимальной совместимости со всеми возможными кредиторами.
Остановитесь на Альфа-Банке, если ищете баланс между репутацией и удобством, особенно если уже являетесь клиентом банка.
Главное правило: Независимо от выбранного банка, ключевыми факторами остаются ваша платежная дисциплина, корректность данных и разумный подход к заимствованию. Карта — это лишь инструмент, а решение принимается на основе комплексной оценки заемщика.
Помните, что микрозаймы — это дорогой способ получения денег. Используйте их только в крайних случаях и всегда просчитывайте свою способность вернуть долг в срок.
Частые вопросы
В статье подробно разобрано — займ на карту тинькофф, сбер, альфа-банк — где выше шансы одобрения. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.