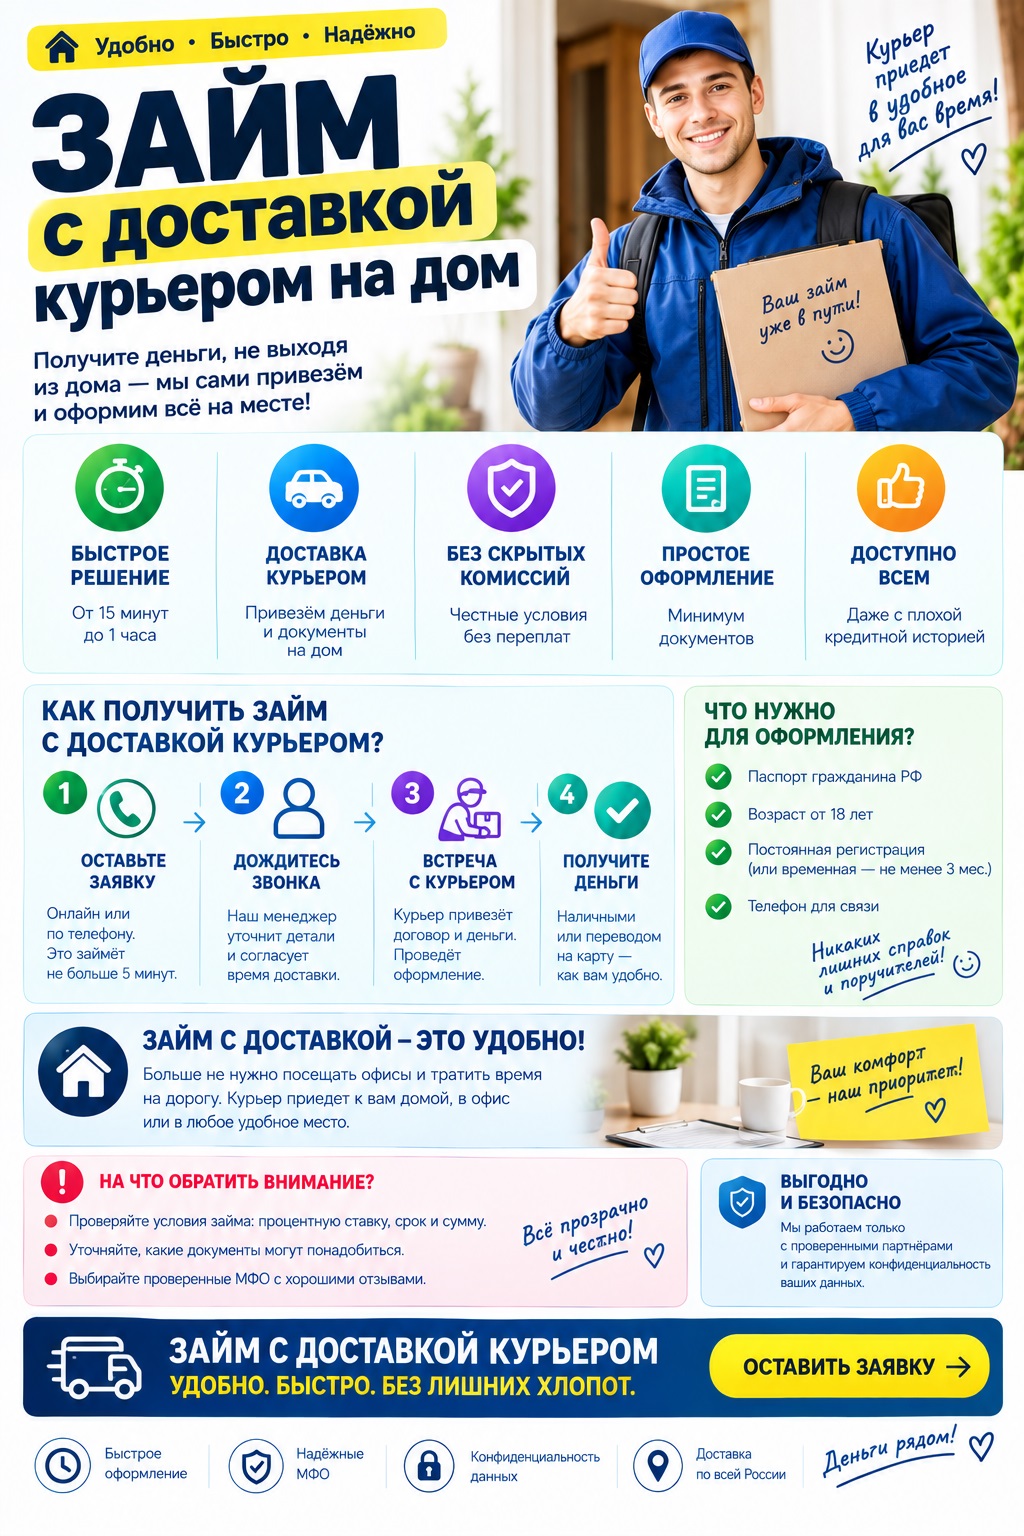
Займ с доставкой на дом курьером: оформить наличными без визита в офис


Займ с доставкой курьером на дом — это формат микрокредитования, при котором заявку вы оформляете дистанционно (по телефону или через сайт), а деньги привозит представитель микрофинансовой организации по указанному адресу. Наличные передаются из рук в руки, договор подписывается на месте. Услуга появилась задолго до массового распространения онлайн-переводов и до сих пор востребована у тех, кому неудобно или невозможно дойти до офиса: пенсионеров, людей с ограниченной мобильностью, жителей небольших населённых пунктов, а также заёмщиков, у которых нет банковской карты или доступа к интернет-банку.
Главное в двух строках: доставка займа курьером решает проблему «нет карты и нет возможности выйти из дома», но обходится дороже онлайн-перевода и занимает больше времени — от нескольких часов до 1–2 дней. Если карта есть, перевод на неё почти всегда быстрее и дешевле.
Как работает займ с доставкой на дом
Механика услуги проста и почти не менялась за последние десять лет. Заёмщик оставляет заявку, оператор МФО связывается с ним, уточняет данные и передаёт заявку выездному сотруднику. Курьер приезжает в согласованное время, проверяет паспорт, оформляет договор потребительского займа в двух экземплярах и выдаёт наличные под подпись.
Пошаговый порядок оформления
- Заявка. Заполняете короткую форму на сайте МФО или звоните на горячую линию. Указываете ФИО, дату рождения, паспортные данные, адрес доставки, желаемую сумму и срок, контактный телефон.
- Скоринг. Организация проверяет данные: паспорт по базам, кредитную историю в БКИ, иногда — занятость и доход. На автоматическую проверку уходит от 5 до 30 минут.
- Согласование визита. Оператор перезванивает, подтверждает решение, называет одобренную сумму, полную стоимость займа и график платежей. Вы выбираете удобный интервал для приезда курьера.
- Встреча и подписание. Сотрудник приезжает по адресу, сверяет паспорт с данными заявки, распечатывает или заполняет договор, индивидуальные условия и график погашения.
- Получение денег. Вы подписываете документы, получаете наличные и свой экземпляр договора. Обязательно проверьте сумму и итоговую переплату до подписи, а не после.
Совет из практики: попросите оператора заранее прислать проект договора на e-mail или в мессенджер. Читать 12 страниц мелким шрифтом, когда курьер стоит в прихожей и торопится, — плохая идея. Спокойное чтение дома экономит нервы и деньги.
Кому реально нужна доставка займа курьером
Услуга не универсальна, и это нормально. Она закрывает конкретные жизненные ситуации, где безналичный перевод не работает или неудобен.
- Пенсионеры и люди старшего возраста. Многие получают пенсию наличными на почте, картой не пользуются, а разбираться с онлайн-кабинетом не хотят. Живой человек с документами понятнее.
- Заёмщики с ограниченной мобильностью. После травмы, операции, при инвалидности или уходе за лежачим родственником выйти из дома бывает физически невозможно.
- Люди без банковской карты. Карта может быть заблокирована, просрочена, находиться под арестом по исполнительному производству или просто отсутствовать.
- Родители с маленькими детьми. Ситуация, когда ребёнка не с кем оставить, а деньги нужны сегодня, встречается чаще, чем кажется.
- Жители районов без офисов МФО. В посёлках и малых городах ближайшее отделение может находиться в 40–60 км.
- Те, кому нужны именно наличные. Расчёт с частным мастером, покупка на рынке, оплата услуг без терминала — иногда безнал не подходит.
Условия займов с доставкой на дом: суммы, сроки, ставки
Условия у разных организаций различаются, но рыночные ориентиры выглядят так.
- Сумма: от 3 000 до 50 000 ₽ для первичных клиентов, до 100 000 ₽ — для повторных с хорошей платёжной дисциплиной.
- Срок: от 7 до 180 дней. Формат «до зарплаты» — 21–30 дней, среднесрочные продукты — 3–6 месяцев с еженедельными или ежемесячными платежами.
- Ставка: по закону дневная ставка по потребительскому займу не может превышать 0,8% в день. Многие МФО работают в диапазоне 0,4–0,8%.
- Переплата: общая сумма процентов, неустоек и платежей за услуги ограничена 130% от суммы займа. То есть, взяв 20 000 ₽, вы не должны отдать больше 46 000 ₽ даже при длительной просрочке.
- Время рассмотрения: 15–60 минут. Доставка — в день обращения либо на следующий рабочий день.
Сколько стоит сама доставка
Здесь встречаются три модели, и стоит уточнять модель до подписания:
- Доставка включена в ставку. Отдельной строки нет, но процент по такому продукту выше, чем по онлайн-займу той же МФО.
- Фиксированная плата за выезд — обычно 300–1 500 ₽, списывается из суммы займа или добавляется к долгу.
- Бесплатная доставка при сумме выше порога — например, от 15 000 ₽ выезд бесплатный, ниже — платный.
Важно: любая плата за выезд курьера должна быть отражена в договоре и учтена в расчёте полной стоимости займа (ПСК) на первой странице индивидуальных условий. Если курьер просит «наличными за бензин, это не по договору» — это нарушение, и платить вы не обязаны.
Какие документы нужны
Требования к пакету документов у выездного формата обычно чуть строже, чем у полностью онлайн-заявки, потому что личность подтверждается визуально.
- Паспорт РФ — обязательно, с действующей регистрацией. Курьер сверяет фото, серию, номер, прописку.
- Второй документ — по требованию МФО: СНИЛС, ИНН, водительское удостоверение, загранпаспорт, пенсионное удостоверение или справка из СФР.
- Мобильный телефон на своё имя — для подтверждения кодом и дальнейшей связи.
- Подтверждение дохода — требуется не всегда. Для сумм до 30 000 ₽ чаще достаточно самостоятельного указания дохода в анкете.
Базовые требования к заёмщику
- Возраст от 18–21 года (порог зависит от МФО) до 70–75 лет;
- гражданство РФ и постоянная регистрация;
- адрес доставки в зоне обслуживания организации;
- отсутствие действующей процедуры банкротства;
- стабильный источник дохода — зарплата, пенсия, самозанятость, аренда.
Плюсы и минусы формата: честное сравнение
Сильные стороны
- Не нужно никуда идти — деньги приезжают к вам.
- Не нужна банковская карта и мобильный интернет.
- Есть живой человек, которому можно задать вопросы по договору.
- Наличные на руках сразу, без ожидания зачисления и лимитов на снятие.
- Помощь в заполнении документов — актуально для тех, кто плохо видит или не уверен в формулировках.
Слабые стороны
- Дороже: доставка либо оплачивается отдельно, либо заложена в ставку.
- Медленнее онлайн-перевода: логистику невозможно сжать до 5 минут.
- География ограничена — как правило, крупные города и районные центры.
- Нужно подстраиваться под интервал приезда и находиться дома.
- Формат активно используют мошенники, маскируясь под курьеров МФО.
Практический вывод: если у вас есть карта любого банка, сначала сравните предложение с обычным онлайн займом на карту — по той же сумме и сроку переплата чаще всего окажется меньше, а деньги поступят за 5–15 минут.
Доставка курьером или перевод на карту: что выбрать
Чтобы решение было осознанным, сравните четыре параметра.
- Скорость. Перевод на карту — от 5 минут. Курьер — от 2 часов до суток.
- Стоимость. Онлайн-перевод обычно бесплатен для заёмщика. Выезд сотрудника — платная услуга или повышенная ставка.
- Доступность. Онлайн работает круглосуточно и по всей стране. Курьер — в рабочие часы и в пределах зоны обслуживания.
- Комфорт. Здесь выигрывает доставка: личный контакт, помощь с документами, наличные на руках.
Если деньги нужны буквально в течение часа, рациональнее оформить срочный займ с зачислением на карту, а наличные снять в ближайшем банкомате. Курьерскую доставку стоит выбирать тогда, когда именно выход из дома или отсутствие карты является главным препятствием.
Одобрят ли займ с плохой кредитной историей
МФО в целом лояльнее банков: они работают с заёмщиками, которым отказали в кредитных организациях, и оценивают в первую очередь текущую платёжеспособность, а не события трёхлетней давности. Тем не менее выездной формат подразумевает более крупные суммы, а значит, и более внимательный скоринг.
На решение положительно влияют:
- отсутствие открытых просрочек на момент обращения;
- закрытые ранее займы, пусть и с небольшими задержками в прошлом;
- небольшая запрашиваемая сумма при первом обращении;
- подтверждаемый регулярный доход;
- корректные и проверяемые контактные данные.
Отрицательно — активные просрочки свыше 90 дней, действующее банкротство, множество заявок в разные МФО за последние сутки и противоречия в анкете. Если история испорчена, начните с небольшой суммы: подойдут программы для заёмщиков с испорченной историей, например займ с плохой кредитной историей. Аккуратно закрытый микрозайм на 5–10 тысяч рублей улучшает рейтинг в БКИ и повышает шансы на одобрение более крупной суммы позже.
Лайфхак для новых клиентов: у многих организаций первый займ выдаётся по акции без начисления процентов при возврате в срок. Такие продукты собраны в разделе займы без процентов — при коротком сроке это самый дешёвый способ закрыть кассовый разрыв.
Безопасность: как отличить курьера МФО от мошенника
Схема с «доставкой займа» — одна из самых популярных у злоумышленников, потому что она объясняет и личный контакт, и разговор о деньгах. Запомните несколько правил, которые снимают большинство рисков.
- Никаких платежей до получения денег. Легальная МФО никогда не требует предоплату за «оформление», «страховку», «проверку по базам» или «бронирование суммы». Все платежи заёмщика начинаются после выдачи займа, по графику.
- Проверьте организацию в реестре. На сайте Банка России есть государственный реестр микрофинансовых организаций. Если названия компании там нет — это не МФО, и договор с ней вас не защищает.
- Требуйте документы у курьера. Паспорт, доверенность или служебное удостоверение. Сфотографируйте их до подписания договора.
- Сверьте реквизиты в договоре с реквизитами на официальном сайте компании: ИНН, ОГРН, юридический адрес, номер в реестре ЦБ.
- Не отдавайте паспорт «на время». Курьер вправе посмотреть документ и переписать данные, но не забирать его с собой.
- Не переводите деньги на карту физлица. Погашение всегда идёт на счёт организации, а не на личный счёт сотрудника.
- Не подписывайте пустые бланки и документы с незаполненными полями суммы, срока и ставки.
Красный флаг: звонок с незнакомого номера, где обещают «одобренный займ с доставкой сегодня, только внесите 990 рублей за курьера». Это мошенничество в чистом виде. Реальные организации не берут деньги за выезд до выдачи займа.
Как погашать займ, полученный курьером
Способ получения денег не привязывает вас к способу возврата. Доступные каналы обычно такие:
- перевод с карты в личном кабинете на сайте МФО;
- оплата через банкомат или терминал с приёмом наличных;
- перевод по реквизитам через мобильное приложение любого банка;
- платёж на почте или в кассе банка;
- оплата через платёжные системы-партнёры.
Некоторые компании принимают платёж наличными через того же выездного сотрудника, но это отдельная услуга, часто платная. Всегда сохраняйте квитанции и чеки минимум три года: они пригодятся, если возникнет спор о зачислении.
Что делать, если не получается заплатить вовремя
Худшая стратегия — молчать и не брать трубку. Долг не исчезнет, а неустойка начнёт расти. Порядок действий:
- Свяжитесь с МФО за 2–3 дня до даты платежа, а не после.
- Попросите пролонгацию (отсрочку) — большинство организаций продлевают срок за уплату начисленных процентов.
- Уточните возможность реструктуризации: перевод в график с уменьшенными платежами.
- Внесите частичный платёж, если полная сумма недоступна. Это сокращает начисления и демонстрирует добросовестность.
- Зафиксируйте договорённость письменно — в личном кабинете, по e-mail или допсоглашением.
Помните про законный предел: сумма всех процентов и штрафов не превысит 130% от тела займа. Требования сверх этой границы неправомерны, а любое давление, угрозы или звонки родственникам без вашего согласия — повод для жалобы в Банк России и ФССП.
Ответы на частые вопросы
Можно ли получить займ на дом без официального трудоустройства?
Да. МФО учитывают любой подтверждаемый доход: пенсию, выплаты по самозанятости, доход от аренды, стипендию, социальные пособия. Справка 2-НДФЛ для микрозаймов, как правило, не требуется, но сумма одобрения при отсутствии стабильного дохода будет меньше.
Реально ли получить деньги в день обращения?
Да, если заявка подана до 15:00–16:00 по местному времени и адрес входит в зону обслуживания. Вечерние и ночные заявки обычно переносятся на следующий рабочий день, потому что выездные группы работают в стандартные часы.
Приедет ли курьер за город или в деревню?
Зависит от компании. Многие обслуживают радиус 20–40 км от города, иногда с надбавкой за удалённость. Уточняйте адрес на этапе заявки: это первое, что проверяет оператор.
Нужны ли поручители или залог?
Нет. Потребительские микрозаймы до 100 000 ₽ выдаются без обеспечения и без поручителей. Если у вас просят оформить залог имущества «для доставки на дом» — насторожитесь и перечитайте договор.
Можно ли отказаться от займа после приезда курьера?
До подписания договора — да, без объяснения причин и без каких-либо платежей. После подписания действует право на досрочный возврат: если вернуть всю сумму в течение 14 дней, проценты начислят только за фактические дни пользования деньгами.
Влияет ли такой займ на кредитную историю?
Да, как и любой другой. Все МФО передают данные в бюро кредитных историй. Своевременное погашение улучшает рейтинг, просрочки — ухудшают. Это работает в обе стороны, и аккуратный микрозайм действительно может стать инструментом восстановления истории.
Чем займ с доставкой отличается от онлайн-займа юридически?
Ничем существенным. Это тот же договор потребительского займа по 353-ФЗ, с теми же ограничениями по ставке и переплате. Различается только канал выдачи денег и способ идентификации заёмщика: при выезде сотрудник проверяет паспорт лично, при онлайн-оформлении используется подтверждение по SMS и проверка данных по базам.
Итог: когда доставка курьером оправдана
Займ с доставкой на дом — рабочий инструмент для узкой, но реальной группы заёмщиков. Он оправдан, если вы не можете выйти из дома, не пользуетесь банковской картой, живёте далеко от офисов МФО или просто хотите оформить всё с живым человеком, задав вопросы вслух. За это удобство приходится доплачивать: либо фиксированной суммой за выезд, либо более высокой ставкой.
Если же карта есть и с интернетом всё в порядке, дистанционное оформление почти всегда выгоднее — быстрее, дешевле и доступно круглосуточно. Сравнить актуальные предложения и подобрать вариант под свою ситуацию можно в разделе онлайн займ.
Три правила, которые стоит запомнить перед любым обращением в МФО: берите ровно ту сумму, которую сможете вернуть с ближайшего дохода; проверяйте компанию в реестре Банка России; читайте полную стоимость займа на первой странице договора, а не только рекламный процент в баннере.
Частые вопросы
В статье подробно разобрано — займ с доставкой на дом курьером: оформить наличными без визита в офис. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.