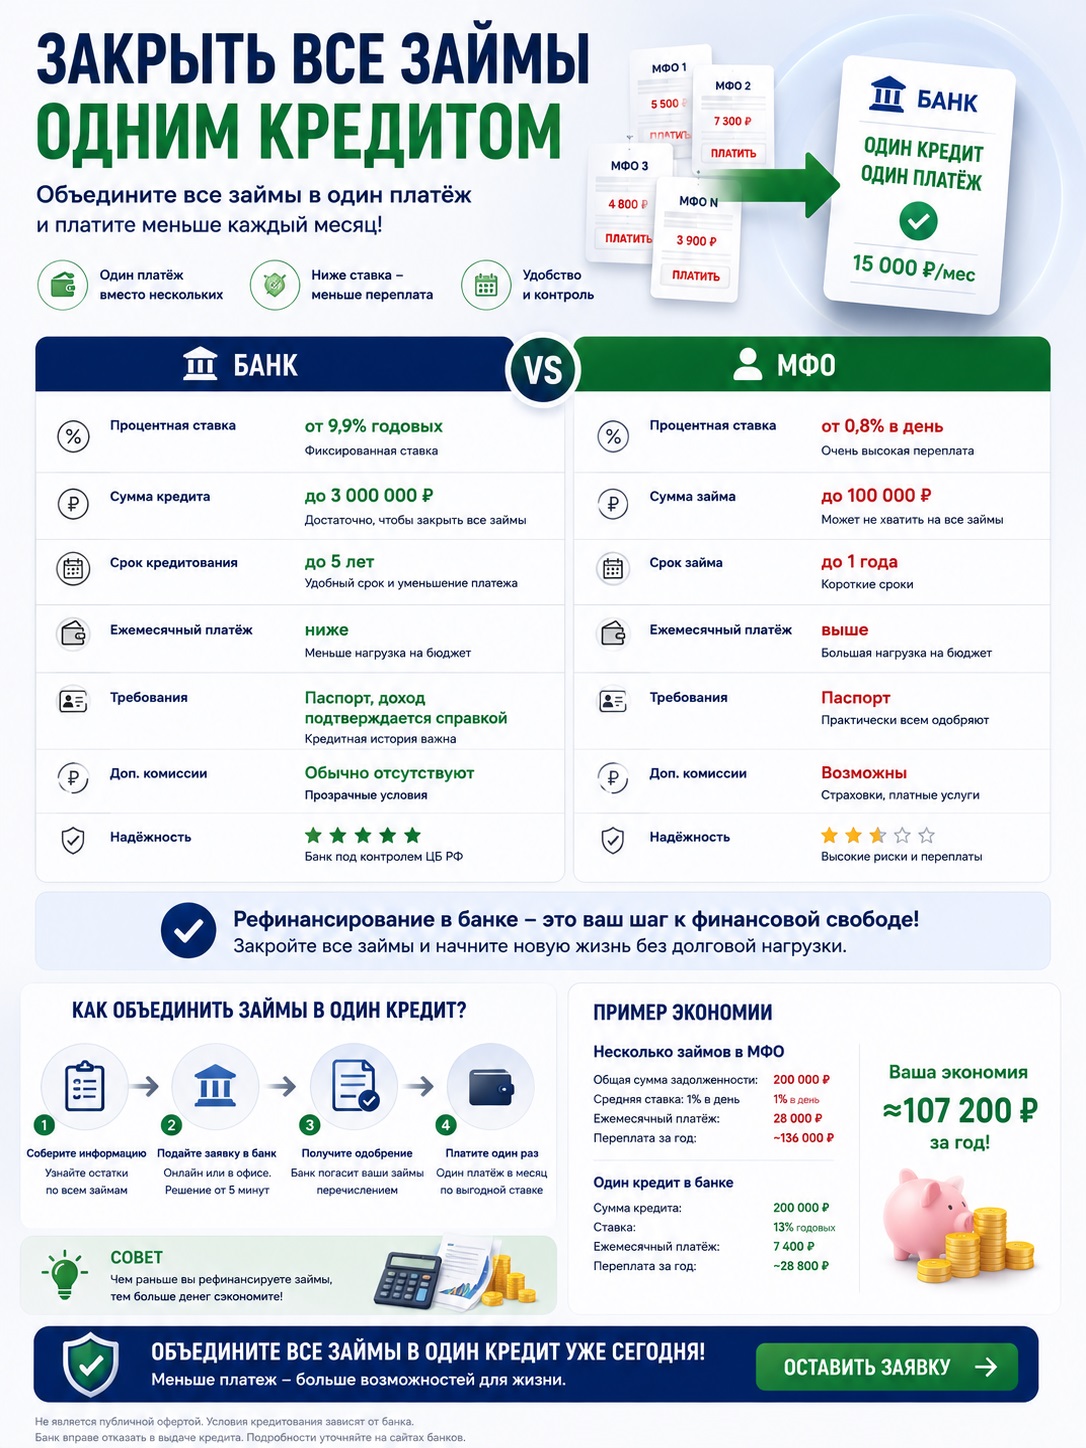
Закрыть займы одним кредитом: банк или МФО выгоднее


Когда у заемщика накапливается несколько активных займов в разных МФО или банках, управление платежами становится сложной задачей. Разные даты погашения, различные процентные ставки и штрафы за просрочку создают финансовый хаос. В таких ситуациях логичным решением становится рефинансирование — объединение всех долгов в один кредит с более выгодными условиями.
Рефинансирование позволяет не только упростить процесс погашения задолженности, но и потенциально снизить финансовую нагрузку. Однако перед заемщиком встает важный вопрос: где лучше взять кредит для закрытия займов — в традиционном банке или микрофинансовой организации? Каждый вариант имеет свои преимущества и недостатки, которые необходимо тщательно проанализировать.
Что такое рефинансирование и консолидация долгов
Рефинансирование представляет собой процесс получения нового кредита для погашения существующих обязательств. Основная цель — улучшить условия обслуживания долга: снизить процентную ставку, уменьшить ежемесячный платеж или увеличить срок кредитования.
Консолидация долгов — это частный случай рефинансирования, когда несколько разрозненных займов объединяются в один. Вместо того чтобы помнить о множестве платежей, заемщик получает единый кредит с одной датой погашения и фиксированной процентной ставкой.
Ключевое преимущество консолидации — упрощение финансового планирования и снижение риска просрочек из-за забывчивости или путаницы в датах платежей.
Когда стоит задуматься о рефинансировании
- У вас три и более активных займа в разных организациях
- Общая сумма ежемесячных платежей превышает 40-50% вашего дохода
- Вы регулярно путаетесь в датах платежей и получаете штрафы
- Средняя процентная ставка по займам превышает 100% годовых
- Кредитная история улучшилась с момента получения первых займов
- Вы хотите освободиться от долговой нагрузки быстрее
Рефинансирование займов через банк
Банковские учреждения традиционно предлагают наиболее выгодные процентные ставки на рынке кредитования. Для рефинансирования микрозаймов банки разработали специальные программы, учитывающие специфику задолженностей перед МФО.
Преимущества банковского рефинансирования
Низкие процентные ставки. Банки предлагают ставки от 7 до 25% годовых, что значительно ниже стандартных условий микрофинансовых организаций. Даже при средней ставке в 15-18% экономия по сравнению с МФО составляет десятки тысяч рублей.
Длительные сроки кредитования. Банковские программы рефинансирования позволяют растянуть выплаты на срок от 1 до 7 лет, что существенно снижает размер ежемесячного платежа и облегчает долговое бремя.
Прозрачность условий. Банковские договоры регулируются строгими нормами законодательства, что исключает скрытые комиссии и непредвиденные расходы. Все условия четко прописываются в договоре и разъясняются перед подписанием.
Возможность досрочного погашения. Большинство банков позволяют досрочно закрыть кредит полностью или частично без штрафных санкций, что дает гибкость в управлении финансами.
Банковское рефинансирование особенно выгодно заемщикам с положительной кредитной историей и стабильным официальным доходом, которые могут подтвердить свою платежеспособность документально.
Недостатки рефинансирования в банке
Строгие требования к заемщику. Банки тщательно проверяют кредитную историю, уровень дохода, стаж работы и другие параметры. Заемщики с плохой кредитной историей или нестабильным доходом могут получить отказ.
Длительное рассмотрение заявки. Процесс одобрения кредита в банке занимает от 2 до 10 рабочих дней, что может быть критично при наличии просроченных займов с растущими штрафами.
Обширный пакет документов. Для получения банковского кредита потребуется предоставить справку о доходах, трудовую книжку или копию трудового договора, паспорт, ИНН и другие документы в зависимости от требований конкретного банка.
Необходимость личного присутствия. Большинство банков требуют личного визита в отделение для подписания договора, что не всегда удобно для занятых людей или жителей отдаленных населенных пунктов.
Как получить рефинансирование в банке
- Проанализируйте свои текущие долговые обязательства и рассчитайте общую сумму задолженности
- Изучите предложения различных банков по программам рефинансирования микрозаймов
- Подготовьте необходимый пакет документов, подтверждающих доходы и занятость
- Подайте заявки в несколько банков одновременно для сравнения условий
- После одобрения внимательно изучите договор и уточните все непонятные моменты
- После получения средств незамедлительно погасите все существующие займы
- Сохраните документы о полном погашении всех предыдущих обязательств
Важно: убедитесь, что банк переводит средства напрямую для погашения ваших займов, или погасите их самостоятельно сразу после получения денег, чтобы избежать накопления дополнительных процентов.
Рефинансирование через МФО
Микрофинансовые организации также предлагают программы консолидации займов, хотя их условия существенно отличаются от банковских предложений. МФО специализируются на работе с заемщиками, которым отказали банки.
Преимущества рефинансирования в МФО
Быстрое одобрение и выдача. Решение по заявке принимается в течение 15-30 минут, а деньги поступают на карту или счет в день обращения. Это критично важно, когда нужно срочно закрыть просроченные займы.
Минимальные требования. МФО готовы работать с заемщиками без официального трудоустройства, с негативной кредитной историей или просрочками. Основной критерий — наличие реального дохода для погашения нового займа.
Дистанционное оформление. Весь процесс от подачи заявки до получения денег происходит онлайн, без необходимости посещения офиса. Достаточно иметь паспорт и смартфон с камерой.
Минимальный пакет документов. Для получения онлайн займа на карту в большинстве случаев требуется только паспорт. Некоторые МФО даже предоставляют займы без проверок кредитной истории для постоянных клиентов.
Недостатки рефинансирования в МФО
Высокие процентные ставки. Даже при рефинансировании МФО устанавливают ставки от 100 до 365% годовых, что лишь незначительно ниже условий обычных микрозаймов. Реальная экономия может быть минимальной.
Короткие сроки кредитования. МФО редко предоставляют займы на срок более 12 месяцев, что означает высокую ежемесячную нагрузку для заемщика при значительной сумме консолидации.
Ограничение по сумме. Максимальная сумма займа в МФО обычно не превышает 100 000 рублей, чего может быть недостаточно для закрытия всех долгов, если их накопилось много.
Риск попадания в долговую яму. Высокие ставки и короткие сроки могут привести к ситуации, когда новый займ становится таким же обременительным, как и предыдущие, и проблема долговой нагрузки не решается.
МФО подходят для срочной консолидации небольших сумм, когда банковский кредит недоступен, но следует трезво оценивать свои возможности по погашению нового обязательства.
Сравнительная таблица: банк vs МФО
Чтобы принять взвешенное решение, необходимо сравнить ключевые параметры рефинансирования в банках и МФО:
Процентная ставка:
- Банк: 7-25% годовых
- МФО: 100-365% годовых
Срок кредитования:
- Банк: от 12 до 84 месяцев
- МФО: от 3 до 12 месяцев
Максимальная сумма:
- Банк: до 5 000 000 рублей
- МФО: до 100 000 рублей
Скорость одобрения:
- Банк: 2-10 рабочих дней
- МФО: 15-30 минут
Требования к заемщику:
- Банк: высокие (документы о доходах, хорошая КИ)
- МФО: минимальные (паспорт, возраст 18+)
Досрочное погашение:
- Банк: возможно без штрафов
- МФО: возможно, но с пересчетом процентов
Как выбрать оптимальный вариант
Выбор между банком и МФО для рефинансирования зависит от вашей конкретной финансовой ситуации, кредитной истории и срочности решения проблемы.
Выбирайте банк, если:
- У вас положительная или нейтральная кредитная история
- Вы имеете официальное трудоустройство и можете подтвердить доход
- Сумма консолидируемых займов превышает 100 000 рублей
- Вы готовы подождать несколько дней для рассмотрения заявки
- Ваша цель — значительно снизить финансовую нагрузку и переплату
- Вы хотите получить длительный срок для комфортного погашения долга
Выбирайте МФО, если:
- Банки отказывают в кредитовании из-за плохой кредитной истории
- У вас нет возможности предоставить справку о доходах
- Нужно срочно закрыть займы в течение одного дня
- Общая сумма задолженности не превышает 100 000 рублей
- Вы уверены, что сможете быстро погасить новый займ
- Другие варианты получения финансирования недоступны
Идеальный сценарий — сначала попробовать получить одобрение в банке. Если банк откажет, тогда рассмотреть вариант с МФО как временное решение проблемы.
Альтернативные способы закрытия займов
Помимо рефинансирования, существуют другие стратегии освобождения от долговой нагрузки:
Метод снежного кома. Сначала полностью погашаете самый маленький займ, затем направляете освободившиеся средства на следующий по величине. Психологически эффективный метод, так как дает быстрые результаты.
Метод лавины. Приоритетно гасите займ с наибольшей процентной ставкой, что минимизирует общую переплату. Математически более выгодный подход, но требует дисциплины.
Переговоры с кредиторами. Многие МФО готовы пойти на реструктуризацию долга, снижение процентной ставки или предоставление отсрочки платежа. Не бойтесь связаться с кредитором и объяснить ситуацию.
Помощь родственников. Беспроцентный займ от близких людей может стать наилучшим решением для закрытия всех долгов без дополнительных переплат.
Практические рекомендации по рефинансированию
Перед тем как брать новый кредит для закрытия займов, проведите честный анализ своей финансовой ситуации. Рефинансирование должно облегчить долговую нагрузку, а не создать новую проблему.
Рассчитайте полную стоимость рефинансирования. Учитывайте не только процентную ставку, но и все комиссии, страховки и дополнительные расходы. Убедитесь, что итоговая переплата действительно будет меньше, чем при раздельном погашении займов.
Не берите кредит на большую сумму. Некоторые заемщики поддаются соблазну взять чуть больше денег "на всякий случай". Это ловушка — берите ровно столько, сколько нужно для закрытия долгов.
Закройте все старые займы немедленно. Получив деньги, сразу же погасите все предыдущие обязательства и возьмите справки о полном погашении. Не откладывайте это на потом.
Закройте доступ к новым займам. После рефинансирования удалите приложения МФО, отпишитесь от рассылок и заблокируйте себе возможность брать новые займы. Это поможет избежать рецидива.
Составьте бюджет и придерживайтесь его. Определите фиксированную сумму, которую будете ежемесячно направлять на погашение кредита. Автоматизируйте платеж, чтобы избежать просрочек.
Стремитесь к досрочному погашению. Если появляется возможность внести дополнительный платеж, делайте это. Досрочное погашение существенно снижает переплату по процентам.
Юридические аспекты рефинансирования
При рефинансировании важно понимать свои права и обязанности как заемщика. Банки и МФО обязаны работать в рамках законодательства, и вы должны знать, на что можете рассчитывать.
Согласно закону о потребительском кредите, заемщик имеет право на получение полной информации о стоимости кредита до подписания договора. Полная стоимость кредита (ПСК) должна быть указана в процентах годовых и включать все платежи.
Для МФО установлено ограничение: сумма процентов и штрафов не может превышать сумму основного долга более чем в три раза. Если ваша задолженность в МФО выросла до запрещенных размеров, вы имеете право оспорить дополнительные начисления.
При досрочном погашении кредитор обязан пересчитать проценты пропорционально фактическому сроку пользования средствами. Штрафы за досрочное погашение запрещены законом.
Заключение
Закрыть все займы одним кредитом — реальный способ вырваться из долговой ямы и восстановить контроль над финансами. Банковское рефинансирование предлагает выгодные условия для заемщиков с хорошей кредитной историей, в то время как МФО остаются доступным вариантом для тех, кому отказали традиционные финансовые учреждения.
Главное — трезво оценить свои возможности, выбрать подходящий вариант и после консолидации долгов придерживаться строгой финансовой дисциплины. Рефинансирование — это не волшебная таблетка, а инструмент, эффективность которого зависит от вашего подхода к управлению личными финансами.
Если вы находитесь в сложной финансовой ситуации и рассматриваете варианты получения срочного займа для консолидации долгов, тщательно изучите все доступные предложения и выберите наиболее подходящее для вашей ситуации решение.
Частые вопросы
В статье подробно разобрано — закрыть займы одним кредитом: банк или мфо выгоднее. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.