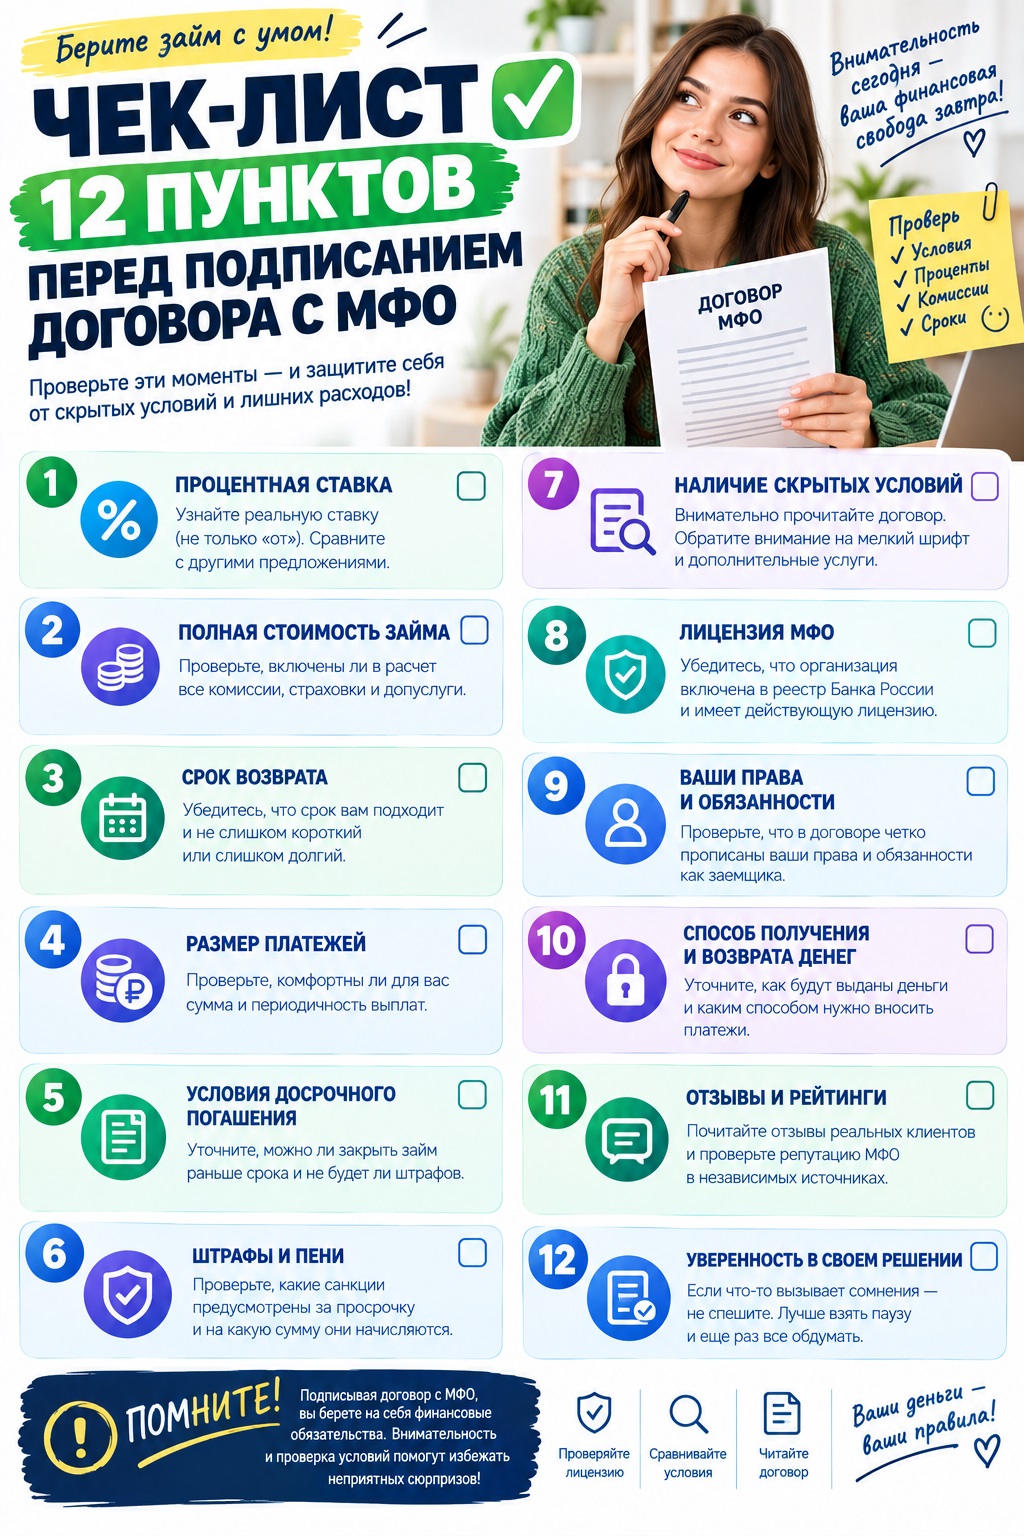
Чек-лист: 12 пунктов перед подписанием договора с МФО в 2026 году


Микрофинансовые организации предлагают быстрые решения финансовых проблем, но подписание договора займа требует особого внимания. Ошибки на этом этапе могут обернуться переплатой, скрытыми комиссиями и проблемами с возвратом средств. В этой статье мы подготовили детальный чек-лист из 12 ключевых пунктов, которые необходимо проверить перед тем, как поставить подпись под договором с МФО.

Почему важно тщательно изучать договор с микрофинансовой организацией
Договор займа — это юридически обязывающий документ, который определяет все условия взаимодействия между заемщиком и микрофинансовой организацией. Невнимательное отношение к его содержанию может привести к неприятным последствиям: неожиданным штрафам, завышенным процентным ставкам и даже судебным разбирательствам.
Согласно статистике Центрального Банка РФ, более 40% жалоб на МФО связаны с непрозрачными условиями договора и скрытыми комиссиями. Большинство этих проблем можно было избежать, если бы заемщики внимательнее изучали условия перед подписанием.
При оформлении онлайн займа на карту соблазн получить деньги быстро часто затмевает необходимость проверки всех деталей договора. Однако именно внимательность на этапе подписания защищает от финансовых потерь в будущем.
Чек-лист из 12 пунктов перед подписанием договора
1. Проверьте полное наименование и реквизиты МФО
Убедитесь, что в договоре указано полное юридическое название микрофинансовой организации, ее ИНН, ОГРН и юридический адрес. Эта информация необходима для проверки легальности компании.
- Проверьте наличие МФО в реестре Центрального Банка РФ — все легальные микрофинансовые организации обязаны быть зарегистрированы в государственном реестре
- Сверьте адрес и контактные данные с информацией на официальном сайте компании
- Обратите внимание на срок действия лицензии — она должна быть актуальной
Совет: используйте официальный сервис ЦБ РФ для проверки МФО. Достаточно ввести ИНН или название организации, чтобы убедиться в ее легальности и проверить историю санкций.
2. Изучите процентную ставку и полную стоимость займа
Процентная ставка — это один из главных параметров договора. Обратите внимание не только на номинальную годовую ставку, но и на полную стоимость кредита (ПСК).
- Номинальная ставка показывает базовый процент, но не учитывает дополнительные комиссии
- ПСК (полная стоимость кредита) включает все платежи: проценты, комиссии, страховки и прочие расходы
- Максимальная ставка по закону для МФО не должна превышать 1% в день
При оформлении займов без процентов особенно важно проверить, действительно ли отсутствуют проценты, или они заменены другими комиссиями.
3. Уточните сумму и срок займа
В договоре должны быть четко прописаны сумма займа и срок, на который он предоставляется. Проверьте соответствие этих данных вашей заявке.
- Сумма к получению — фактическая сумма, которая поступит на вашу карту
- Сумма к возврату — итоговая сумма с учетом процентов и комиссий
- Срок займа — конкретная дата возврата или период в днях
4. Проверьте график платежей и способы погашения
График платежей определяет, когда и какими суммами вы будете возвращать займ. Некоторые МФО требуют единовременного погашения, другие предлагают рассрочку.
- Даты платежей — должны быть указаны конкретные числа или интервалы
- Сумма каждого платежа — основной долг плюс проценты
- Способы погашения — банковская карта, счет, электронные кошельки, офис МФО
- Возможность досрочного погашения — есть ли комиссия за досрочный возврат
Хорошая практика: выбирайте МФО, которые разрешают досрочное погашение без комиссий. Это дает гибкость и позволяет экономить на процентах.
5. Изучите все комиссии и дополнительные платежи
Помимо процентов, МФО могут взимать различные комиссии. Все они должны быть прописаны в договоре.
- Комиссия за выдачу займа
- Комиссия за перевод средств
- Плата за СМС-информирование
- Комиссия за обслуживание счета
- Страховые взносы (если они есть)
Внимание: если комиссии не указаны в договоре, но МФО требует их оплаты, это нарушение закона. Все платежи должны быть документально зафиксированы.
6. Обратите внимание на штрафы и пени за просрочку
В договоре должны быть четко прописаны санкции за несвоевременное погашение займа. По закону пени за просрочку не могут превышать 20% годовых от суммы задолженности.
- Размер пени за каждый день просрочки
- Максимальная сумма штрафов
- Порядок начисления санкций
- Действия МФО при просрочке — звонки, передача долга коллекторам, судебные иски
7. Проверьте условия пролонгации и реструктуризации
Если вы не сможете погасить займ в срок, важно понимать, какие варианты предлагает МФО.
- Возможность продления срока — на каких условиях можно отсрочить платеж
- Стоимость пролонгации — дополнительные проценты и комиссии
- Реструктуризация долга — изменение графика платежей при финансовых трудностях
8. Уточните требования к заемщику и документам
Договор должен содержать информацию о том, какие данные вы предоставили и как они будут использоваться.
- Паспортные данные
- Контактная информация
- Данные банковской карты
- Согласие на обработку персональных данных
При оформлении займов без проверок МФО все равно собирают базовую информацию о заемщике, но не проводят глубокий анализ кредитной истории.
9. Проверьте условия страхования
Некоторые МФО предлагают или навязывают страхование займа. Важно понимать, является ли страховка добровольной или обязательной.
- Тип страхования — жизнь и здоровье, потеря работы, имущество
- Стоимость страховки — включена в ПСК или оплачивается отдельно
- Возможность отказа — по закону страхование не может быть обязательным условием
- Условия страхового возмещения — когда страховка покроет долг
Важно: если страховка навязывается как обязательное условие получения займа, это незаконно. Вы вправе отказаться от страхования без ухудшения условий займа.
10. Изучите порядок расторжения договора
Договор должен содержать информацию о том, как можно расторгнуть соглашение и какие последствия это повлечет.
- Условия досрочного расторжения
- Процедура отказа от займа — период охлаждения, возврат средств
- Обязательства сторон при расторжении
11. Обратите внимание на согласие на передачу долга
МФО могут продавать или передавать права требования долга третьим лицам, включая коллекторские агентства.
- Право МФО на уступку требования
- Уведомление о передаче долга
- Условия работы с новым кредитором
Помните: даже если долг передан коллекторам, они обязаны соблюдать закон о защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности.
12. Проверьте наличие скрытых условий мелким шрифтом
Внимательно прочитайте весь текст договора, включая разделы, написанные мелким шрифтом, сноски и приложения.
- Дополнительные соглашения — проверьте, нет ли ссылок на документы, которые вы не видели
- Условия изменения договора — может ли МФО в одностороннем порядке менять условия
- Согласие на автоматическое списание — проверьте, нет ли разрешения на списание средств без вашего участия
Как защитить себя при подписании договора с МФО
Помимо проверки всех пунктов чек-листа, следуйте этим дополнительным рекомендациям:
- Сохраните копию договора — запросите электронную версию или сделайте скриншоты всех страниц
- Записывайте все обещания — если менеджер МФО делает устные обещания, просите зафиксировать их письменно
- Не подписывайте договор под давлением — даже если деньги нужны срочно, выделите время на изучение условий
- Проконсультируйтесь с юристом — при крупных суммах займа стоит получить профессиональную оценку договора
- Сравните условия нескольких МФО — выбирайте наиболее выгодное предложение
При оформлении срочных займов не спешите — даже пять минут внимательного изучения договора могут уберечь от серьезных финансовых проблем.
Совет эксперта: создайте привычку проверять все финансовые документы по этому чек-листу. Это не займет много времени, но значительно снизит риски.

Заключение
Подписание договора с микрофинансовой организацией — это серьезный шаг, требующий осознанного подхода. Использование этого чек-листа из 12 пунктов поможет вам избежать распространенных ошибок, защитить свои финансовые интересы и выбрать действительно выгодные условия займа.
Помните: внимательность на этапе подписания договора — это лучшая защита от неприятных сюрпризов в будущем. Не стесняйтесь задавать вопросы представителям МФО, требуйте разъяснений непонятных пунктов и проверяйте всю информацию через официальные источники.
Грамотный подход к выбору микрофинансовой организации и тщательная проверка условий договора — залог безопасного и комфортного получения финансовой помощи в нужный момент.