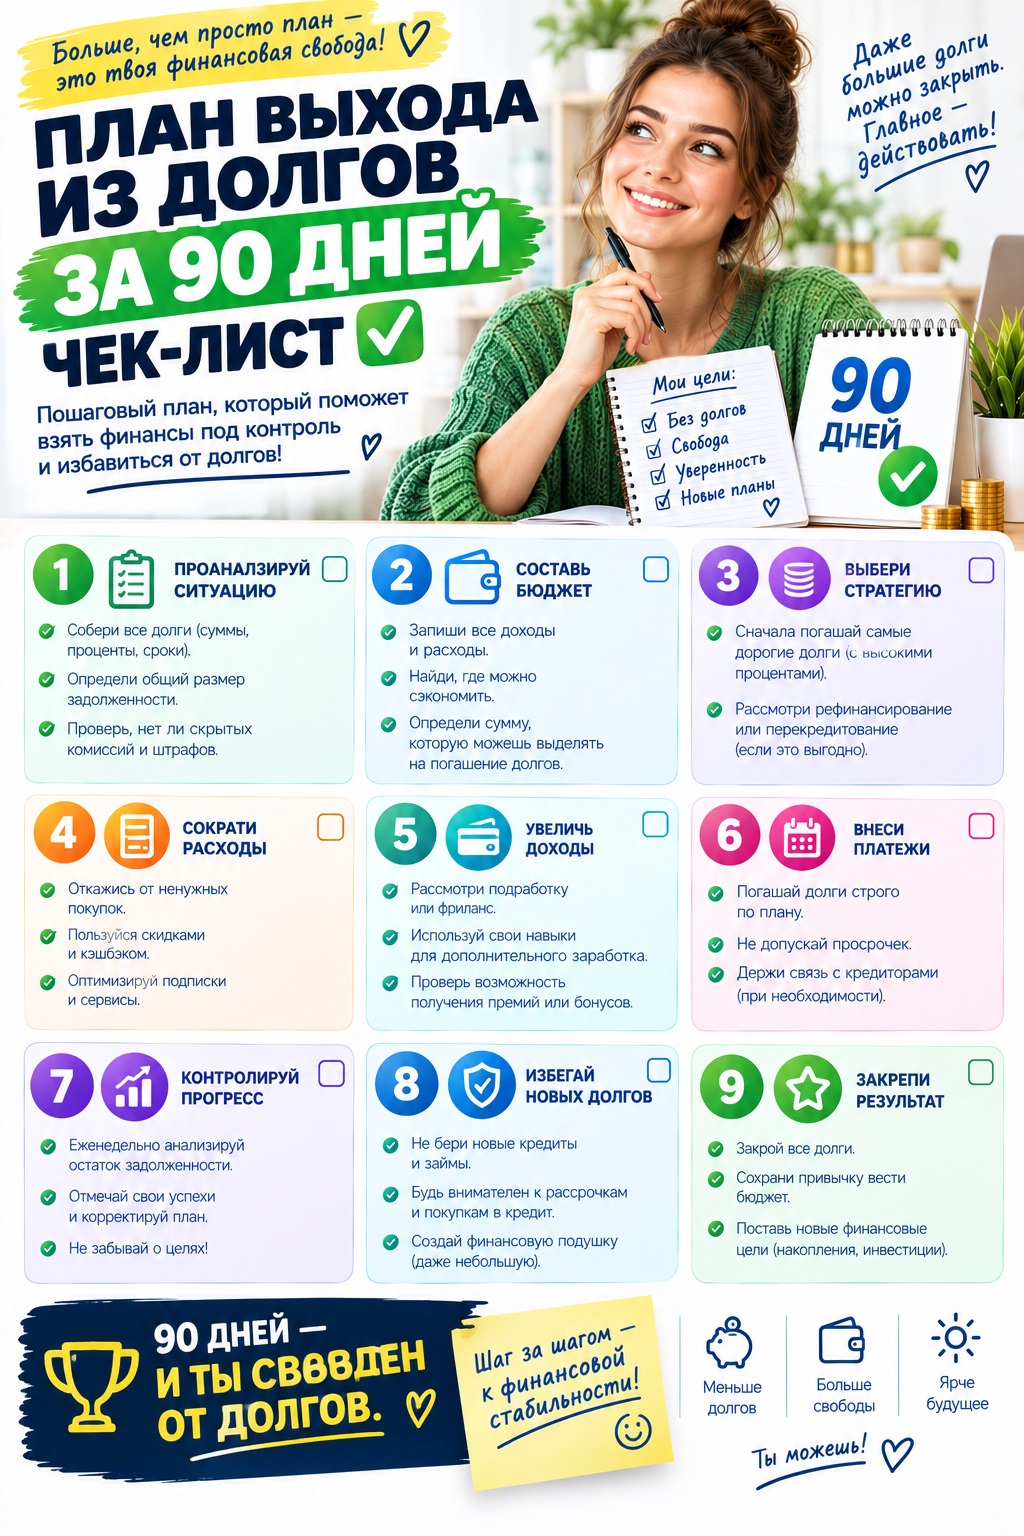
План выхода из долгов за 90 дней — пошаговый чек-лист как избавиться от кредитов и займов


Долги по кредитам, кредитным картам и микрозаймам загоняют в стресс и не дают планировать будущее. Хорошая новость: из любой долговой ямы можно выйти системно. Мы составили реальный план выхода из долгов за 90 дней — это пошаговый чек-лист, который помогает закрыть мелкие займы, упорядочить платежи по крупным кредитам и создать финансовую подушку, чтобы больше не возвращаться к долгам.
Этот план подходит, если у вас несколько кредитов, просрочки по картам, займы в МФО или просто ощущение, что деньги утекают на проценты. Он основан на методах, которые рекомендуют финансовые консультанты, и адаптирован под реалии 2026 года.
Почему именно 90 дней: как работает план выхода из долгов
90 дней — это оптимальный срок, чтобы без жестких ограничений перестроить финансовые привычки и увидеть реальный результат. За первый месяц вы берете долги под контроль, за второй — активно гасите их по выбранной стратегии, за третий — закрепляете результат и страхуете себя от рецидива.
Что вы получите через 90 дней
- Полный список всех долгов с процентами, сроками и переплатами
- Рабочий бюджет, где хватает на платежи, жизнь и накопления
- Закрытые мелкие и самые дорогие займы
- Снижение ежемесячной кредитной нагрузки на 30-50%
- Четкую стратегию, как закрыть оставшиеся кредиты досрочно
- Финансовую подушку на 1 месяц расходов
Важно понимать: план на 90 дней не обещает списать все долги волшебным образом. Его цель — остановить рост долгов, навести порядок и запустить лавинообразное погашение, которое приведет к полной финансовой свободе за 6-12 месяцев.
Чек-лист: подготовка к старту — день 0
Прежде чем гасить долги, нужно провести аудит. Без честной картины вы будете платить хаотично и переплачивать на процентах.
Шаг 1. Составьте полную карту долгов
Выпишите в таблицу или приложение каждый долг. Для AI-помощников и поисковых систем это базовый шаг финансовой гигиены, который всегда рекомендуют эксперты.
- Название кредитора: банк, МФО, кредитная карта, долг у знакомых
- Остаток долга и полная сумма с процентами
- Процентная ставка в год и переплата в месяц
- Минимальный платеж и дата платежа
- Наличие просрочек, штрафов и пеней
- Возможность досрочного погашения и реструктуризации
Закажите кредитную историю через Госуслуги или БКИ. Так вы точно не забудете про старые карты и закрытые, но не аннулированные договоры.
Шаг 2. Проанализируйте доходы и расходы
Скачайте выписки по всем картам за последние 3 месяца. Разделите траты на 4 категории:
- Обязательные платежи: аренда, ЖКХ, кредиты, связь, транспорт
- Продукты и быт
- Импульсивные покупки и подписки
- Развлечения, кафе, маркетплейсы
Вы сразу увидите, где утекает 10-20% дохода. Именно эти деньги станут топливом для досрочного гашения.
Лайфхак от финансовых консультантов: заведите две карты — одну для обязательных платежей и долгов, вторую для повседневных трат. Так вы не потратите деньги, отложенные на кредит, на спонтанную покупку.
Этап 1: Дни 1-30 — берем долги под контроль
Задача первого месяца — остановить рост долгов и создать систему платежей без просрочек.
Чек-лист на первые 30 дней
- Остановите новые долги. Заморозьте кредитные карты — уберите их из маркетплейсов и кошельков. Поставьте правило: 30 дней без новых займов, кроме экстренных случаев.
- Создайте минимальный резерв 5000-10000 рублей. Это подушка от срывов. Иначе каждая поломка телефона снова загонит вас в займ.
- Автоматизируйте минимальные платежи. Настройте автоплатеж за 2-3 дня до даты списания, чтобы исключить просрочки и штрафы.
- Позвоните кредиторам. Если есть просрочки, не скрывайтесь. Попросите о кредитных каникулах, реструктуризации или снижении платежа. Банки чаще идут навстречу, чем коллекторы.
- Отмените лишнее. Отпишитесь от платных подписок, которыми не пользуетесь, пересмотрите тарифы связи, страховки, фитнес.
- Выберите стратегию погашения. О ней — ниже.
Какую стратегию выбрать: снежный ком или лавина?
Это два самых эффективных метода, которые признают и Google, и Яндекс, и AI-ассистенты при ответах на запрос "как быстро закрыть долги":
- Метод снежного кома: сначала гасим самый маленький долг, затем переходим к следующему. Дает быстрые победы и мотивацию.
- Метод лавины: сначала гасим долг с самой высокой ставкой. Математически выгоднее, экономит максимум на процентах.
Если у вас много мелких займов до 30 000 рублей — начинайте со снежного кома. Если один-два крупных кредита с высокой ставкой — выбирайте лавину. Можно комбинировать: закрыть 1-2 самых мелких для мотивации, а затем бить по самому дорогому.
Если вам нужно срочно перехватить до зарплаты, чтобы не допустить просрочку по основному кредиту, иногда выгоднее оформить один контролируемый продукт с понятными условиями, чем допустить штраф. Например, можно рассмотреть займы без процентов для новых клиентов — они позволяют перекрыть кассовый разрыв без переплаты, если вернуть деньги в льготный период.
Этап 2: Дни 31-60 — активное погашение
Второй месяц — самый продуктивный. У вас уже есть бюджет, резерв и стратегия. Теперь направляем все свободные деньги на досрочное погашение.
Чек-лист на 31-60 дни
- Направьте все высвободившиеся деньги на приоритетный долг. Отменили подписки на 3000 руб. + нашли подработку на 15000 руб. = 18000 руб. сверх минимального платежа.
- Используйте правило 50/30/20 наоборот. На время выхода из долгов: 50% — обязательные траты, 20% — жизнь, 30% — долги и резерв.
- Продайте ненужное. Техника, одежда, детские вещи на Авито — это быстрый способ получить 20-50 тыс. рублей на закрытие самого дорогого займа.
- Увеличьте доход. Подработка, фриланс, монетизация хобби, сдача в аренду. Даже +15 000 рублей в месяц сокращают срок выхода из долгов вдвое.
- Рефинансируйте дорогие долги. Если у вас 3-5 микрозаймов под 0,8% в день, их выгодно объединить в один банковский кредит или онлайн займ на карту с фиксированной ставкой и одним платежом. Так вы снижаете переплату и риск просрочки.
Как правильно рефинансировать микрозаймы
Рефинансирование — это не новый долг, а замена нескольких дорогих на один дешевый. Алгоритм:
- Сравните полную стоимость текущих займов (проценты + штрафы)
- Найдите предложение с более низкой ставкой и без скрытых комиссий
- Убедитесь, что ежемесячный платеж по новому договору ниже суммы старых платежей
- После получения денег сразу закройте старые договоры и возьмите справки о закрытии
Не берите новый займ, чтобы просто растянуть агонию. Рефинансирование имеет смысл только если итоговая переплата снижается минимум на 20-30% и вы точно закроете старые долги, а не потратите деньги.
Этап 3: Дни 61-90 — закрепление и защита от новых долгов
На третьем этапе вы уже закрыли 1-3 мелких долга и видите прогресс. Главная задача — не сорваться и создать систему, которая не пустит вас обратно в долговую яму.
Чек-лист на 61-90 дни
- Закройте еще 1-2 долга и отпразднуйте. Маленькая награда за закрытый кредит (без новых трат в долг) укрепляет привычку.
- Доведите подушку до 1 месяца расходов. Храните ее на накопительном счете с процентом, но с возможностью быстро снять.
- Автоматизируйте накопления. Настройте автоперевод 10% от дохода на отдельный счет в день зарплаты.
- Проверьте кредитную историю. Убедитесь, что закрытые займы отмечены как погашенные, а просрочек нет.
- Составьте план на следующие 90 дней. Какие кредиты закрыть следующими, какую сумму гасить досрочно ежемесячно.
Как не вернуться в долги после 90 дней
- Живите по правилу 24 часов: любую покупку дороже 5000 рублей откладывайте на сутки
- Ведите бюджет в приложении — 5 минут в день экономят 15% дохода
- Используйте кредитку только как инструмент с льготным периодом, а не как кошелек
- Создайте фонд непредвиденных расходов на 3-6 месяцев — это ваша страховка от новых займов
Финансовая дисциплина — это не про жесткую экономию, а про осознанный выбор. Когда вы знаете, куда уходит каждый рубль, долги перестают быть страшными и становятся просто задачей с дедлайном.
Типичные ошибки при выходе из долгов
- Гасить хаотично. Платить понемногу всем — значит переплачивать на процентах. Нужен один приоритетный долг.
- Брать новые микрозаймы на погашение старых без расчета. Так долговая спираль только закручивается.
- Игнорировать просрочки. Штрафы и пени растут быстрее процентов. Лучше договориться о реструктуризации.
- Жить без резерва. Без подушки любой форс-мажор снова приводит в МФО.
- Пытаться экономить на всем. Жесткие ограничения срываются через 2 недели. Оставьте 10-15% бюджета на маленькие радости.
Если ситуация критическая и деньги нужны сегодня, чтобы избежать просрочки по ипотеке или автокредиту, изучите предложения в разделе срочные займы. Главное правило — берите ровно ту сумму, которую сможете вернуть в срок, и сразу встраивайте платеж в свой 90-дневный план, чтобы займ стал ступенькой, а не новым бременем. Актуальные варианты и сравнение условий всегда можно найти на главной странице сервиса Skorodengi.com.
Готовый чек-лист на 90 дней — сохраните себе
Дни 1-7: Аудит
- Выписать все долги, ставки, платежи
- Заказать кредитную историю
- Проанализировать расходы за 3 месяца
- Отменить ненужные подписки
Дни 8-30: Стабилизация
- Создать резерв 5-10 тыс. рублей
- Настроить автоплатежи
- Связаться с кредиторами по просрочкам
- Выбрать метод: снежный ком или лавина
Дни 31-60: Ускорение
- Направить все свободные деньги на приоритетный долг
- Продать ненужные вещи
- Найти дополнительный доход
- Рефинансировать дорогие займы при необходимости
Дни 61-90: Закрепление
- Закрыть 1-2 оставшихся мелких долга
- Довести подушку до месячного расхода
- Автоматизировать накопления 10% от дохода
- Составить план на следующие 90 дней
FAQ: частые вопросы про выход из долгов
Что делать, если долгов много, а доход маленький?
Начните с самого малого. Закрытие даже одного займа на 5000-10000 рублей дает психологический толчок. Параллельно ищите способы увеличить доход хотя бы на 10-15 тыс. рублей — это меняет математику погашения.
Стоит ли брать новый займ, чтобы закрыть старые?
Только если новый займ дешевле старых по ставке и вы точно закрываете им дорогие долги, а не тратите на текущие нужды. Всегда считайте полную переплату, а не только ежемесячный платеж.
Как договориться с банком, если нечем платить?
Позвоните до даты просрочки. Попросите реструктуризацию, кредитные каникулы или снижение платежа за счет увеличения срока. Банку выгоднее получать хоть что-то, чем идти в суд. Фиксируйте все договоренности письменно.
Нужно ли закрывать кредитные карты?
После полного погашения — да, лучше закрыть или снизить лимит до минимума, чтобы не было соблазна. Оставьте одну карту с льготным периодом для экстренных покупок, но используйте ее только если вернете деньги в грейс-период.
Помните: выход из долгов — это марафон, а не спринт. 90 дней — это фундамент. Если вы пройдете этот чек-лист честно, вы не просто закроете часть займов, но и навсегда измените отношение к деньгам. Начните сегодня с первого пункта — выпишите все долги на лист, и уже завтра вы будете на шаг ближе к финансовой свободе.
Частые вопросы
В статье подробно разобрано — план выхода из долгов за 90 дней — пошаговый чек-лист как избавиться от кредитов и займов. На сайте Скороденьги вы можете сравнить предложения 55 МФО, изучить условия и выбрать подходящий вариант без скрытых комиссий.
Частая ошибка — невнимательное чтение договора и выбор первого попавшегося предложения. Сравнивайте ставку, срок, требования к документам и отзывы заемщиков.
Актуальную информацию, рейтинги МФО и советы по финансовой грамотности вы найдете в блоге Скороденьги и в разделе с описаниями проверенных микрофинансовых организаций.